※本記事はプロモーションを含みます
年末調整で副業収入を記入する場合、主に基礎控除申告書の所得欄を使います。ただし、副業が給与か業務委託かで書き方が異なります。
2026年(令和8年)分の年末調整では、基礎控除や給与所得控除の改正もあるため、前年と同じ数字を写すだけでは正しく記入できない場合があります。
この記事では、国税庁の令和8年分の案内をもとに、副業収入を書く場所、具体的な記入例、20万円以下の場合の扱い、提出前に確認したいポイントを整理します。
年末調整で副業収入はどこに書く?記入欄の基本
副業が業務委託やフリーランスの報酬なら、主に「給与所得者の基礎控除申告書」の「給与所得以外の所得の合計額」欄に、所得の見積額を記入します。
一方、副業がアルバイトやパートなどの給与なら、給与以外の所得欄に記入するのではなく、給与収入を合算して給与所得を見積もります。
最初に確認しておきたいのは、年末調整と確定申告の役割の違いです。
年末調整は副業の税金をまとめて精算する手続きではない
国税庁の「給与所得者(従業員)の方へ(令和8年分)」では、年末調整を、毎月の給与から源泉徴収された所得税と年間の税額を一致させる精算手続きと説明しています。
原則として、勤務先に扶養控除等申告書を提出している人が対象です。ただし、年間の給与収入が2,000万円を超える人などは対象外になります。
ここで重要なのは、年末調整で精算する給与と、控除額の判定に使う合計所得金額は別のものだという点です。
例えば、会社員が休日にWebライティングの仕事を業務委託で受けている場合、本業の会社はその報酬まで年末調整で精算するわけではありません。
しかし、基礎控除などの判定では、給与以外の所得も含めて考える必要があります。
そのため、申告書に副業所得を書く欄があるのです。
年末調整の書類別・副業の記入欄早見表
勤務先から渡される代表的な書類について、副業との関係を整理すると次のようになります。
| 書類 | 副業の記入欄・関係する項目 |
|---|---|
| 扶養控除等(異動)申告書 | 副業収入そのものの記入欄はない。給与の勤務先が複数ある場合は提出先に注意 |
| 基礎控除申告書 | 給与所得の見積額、給与所得以外の所得の合計額を記入 |
| 配偶者控除等申告書 | 本人や配偶者の合計所得金額が控除判定に関係する |
| 特定親族特別控除申告書 | 対象親族の所得金額などが関係する |
| 所得金額調整控除申告書 | 一定の給与収入や扶養親族などの条件に該当する場合に使用 |
| 保険料控除申告書 | 副業の売上や報酬を書く欄はない |
令和8年分では、基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書が兼用様式になっています。
書類名が長くても、まずは「基礎控除申告書」と書かれた部分を探してみてください。
なお、勤務先が電子申告システムを利用している場合は、紙の申告書と画面構成が異なることがあります。
その場合も、「給与所得以外の所得」「合計所得金額の見積額」などの項目を手がかりに確認できます。
記入するのは副業の「収入」ではなく「所得」
副業収入を記入するときに、特に間違えやすいのが「収入」と「所得」の違いです。
業務委託などの場合、基本的には次のように整理します。
収入 − 必要経費 = 所得
例えば、以下は仮のケースです。
- 副業の年間報酬:300,000円
- 仕事に必要な経費:80,000円
- 副業の所得:220,000円
この場合、給与所得以外の所得の合計額に含めるのは、原則として220,000円です。
報酬の300,000円をそのまま書くわけではありません。
ただし、経費として認められるかどうかは支出の内容で判断されます。自宅の通信費やパソコン代など、私生活にも使うものは、事業に必要な部分を合理的に区分する必要があります。
また、副業がアルバイトの給与であれば、同じように通信費などを差し引いて所得を計算することはできません。
給与には給与所得控除という別の計算方法があるためです。
副業という言葉だけで判断せず、まずは自分がどの形で報酬を受け取っているか確認しましょう。
年末調整の書類を調べていると、副業の仕組みや収入の種類まで気になってきますよね。
税金の手続きを理解することと、これからどんな副業を選ぶかは、分けて考えると整理しやすくなります。
副業の基礎を学ぶ選択肢として「副業アカデミー ゼロアカ」があります。
アフィリエイトや転売、投資などに関する講義動画を100本以上無料で公開すると案内しているサービスです。
年末調整の記入方法を教えるサービスではありませんが、今後の副業選びに役立つ情報を探したい方は、内容を確認してみてもよいでしょう。
無料公開の条件や講義内容の最新情報は登録ページで確認してください。
⇒ ゼロアカ|副業の基礎を無料で学ぶ
年末調整の副業記入例は?給与と業務委託で図解
副業の記入例は、給与所得と給与所得以外の所得を分けて考えると理解しやすくなります。
ここでは、令和8年分の基礎控除申告書を想定し、仮の数字で説明します。
記入例①:業務委託の副業収入がある場合
会社員が副業として記事作成やWebデザインなどを請け負い、報酬を受け取っているケースです。
仮に、次のような年間見込みだったとします。
| 項目 | 年間見込額 |
|---|---|
| 本業の給与収入 | 4,000,000円 |
| 本業の給与所得 | 2,760,000円 |
| 副業の報酬収入 | 350,000円 |
| 副業の必要経費 | 180,000円 |
| 副業の所得 | 170,000円 |
| 合計所得金額の見積額 | 2,930,000円 |
本業の給与所得は、令和8年分の給与所得控除の計算に基づく金額です。
副業については、350,000円から180,000円を差し引き、170,000円になります。
申告書の記入イメージは次のとおりです。
【基礎控除申告書の記入イメージ】
給与所得者の基礎控除申告書(説明用・実物の様式ではありません)
あなたの本年中の合計所得金額の見積額の計算
給与所得の収入金額
4,000,000円
給与所得の所得金額
2,760,000円
給与所得以外の所得の合計額
副業って、時間が足りないのが一番つらいよね。
Museは、調べものやメール整理、資料づくりまで、あなたの代わりに進めてくれるパーソナルAIエージェント。本業の合間でも、寝てる間でも動いてくれるから、副業の時間がぐっと増えるよ。
限定特典(10億トークン獲得)
紹介コード:P14073
※参加後48時間以内に[設定]から入力すると、あなたと私の両方に付与されます!
170,000円
ここに副業の所得を含めて記入
あなたの本年中の合計所得金額の見積額
2,930,000円
この例では、合計所得金額が489万円以下のため、令和8年分の基礎控除額は104万円となります。
ただし、実際の記入では、給与所得以外の所得が複数ある場合、それらも合算しなければなりません。
また、報酬が雑所得になるか事業所得になるかは、実際の業務内容や活動実態などで判断されます。
開業届を提出しただけで、必ず事業所得になるわけではない点にも注意してください。
記入例②:副業がアルバイト・パートの給与の場合
本業のほかに、アルバイトやパートとして給与を受け取っている場合は扱いが異なります。
こちらも仮の例で確認しましょう。
- 本業の給与収入:4,000,000円
- 副業の給与収入:300,000円
- 給与収入の合計:4,300,000円
この場合、給与収入を合算した4,300,000円をもとに給与所得を計算します。
令和8年分の給与所得控除の計算によると、ほかに所得金額調整控除などがない場合、給与所得は3,000,000円です。
【給与副業の場合の記入イメージ】
基礎控除申告書・給与所得の計算
本業の給与収入
4,000,000円
副業の給与収入
300,000円
給与所得の収入金額
4,300,000円
給与所得の所得金額
3,000,000円
給与所得控除を反映した見積額
この例では、副業の300,000円を「給与所得以外の所得の合計額」欄へ記入しません。
副業も給与所得なので、本業の給与と合算して計算するためです。
なお、給与所得控除は、勤務先ごとに個別の控除額を適用して合算するものではありません。
複数の勤務先から受け取る給与収入の合計額をもとに計算します。
記入例③:副業が複数ある場合
副業を複数行っている場合は、それぞれの所得の種類に応じて整理します。
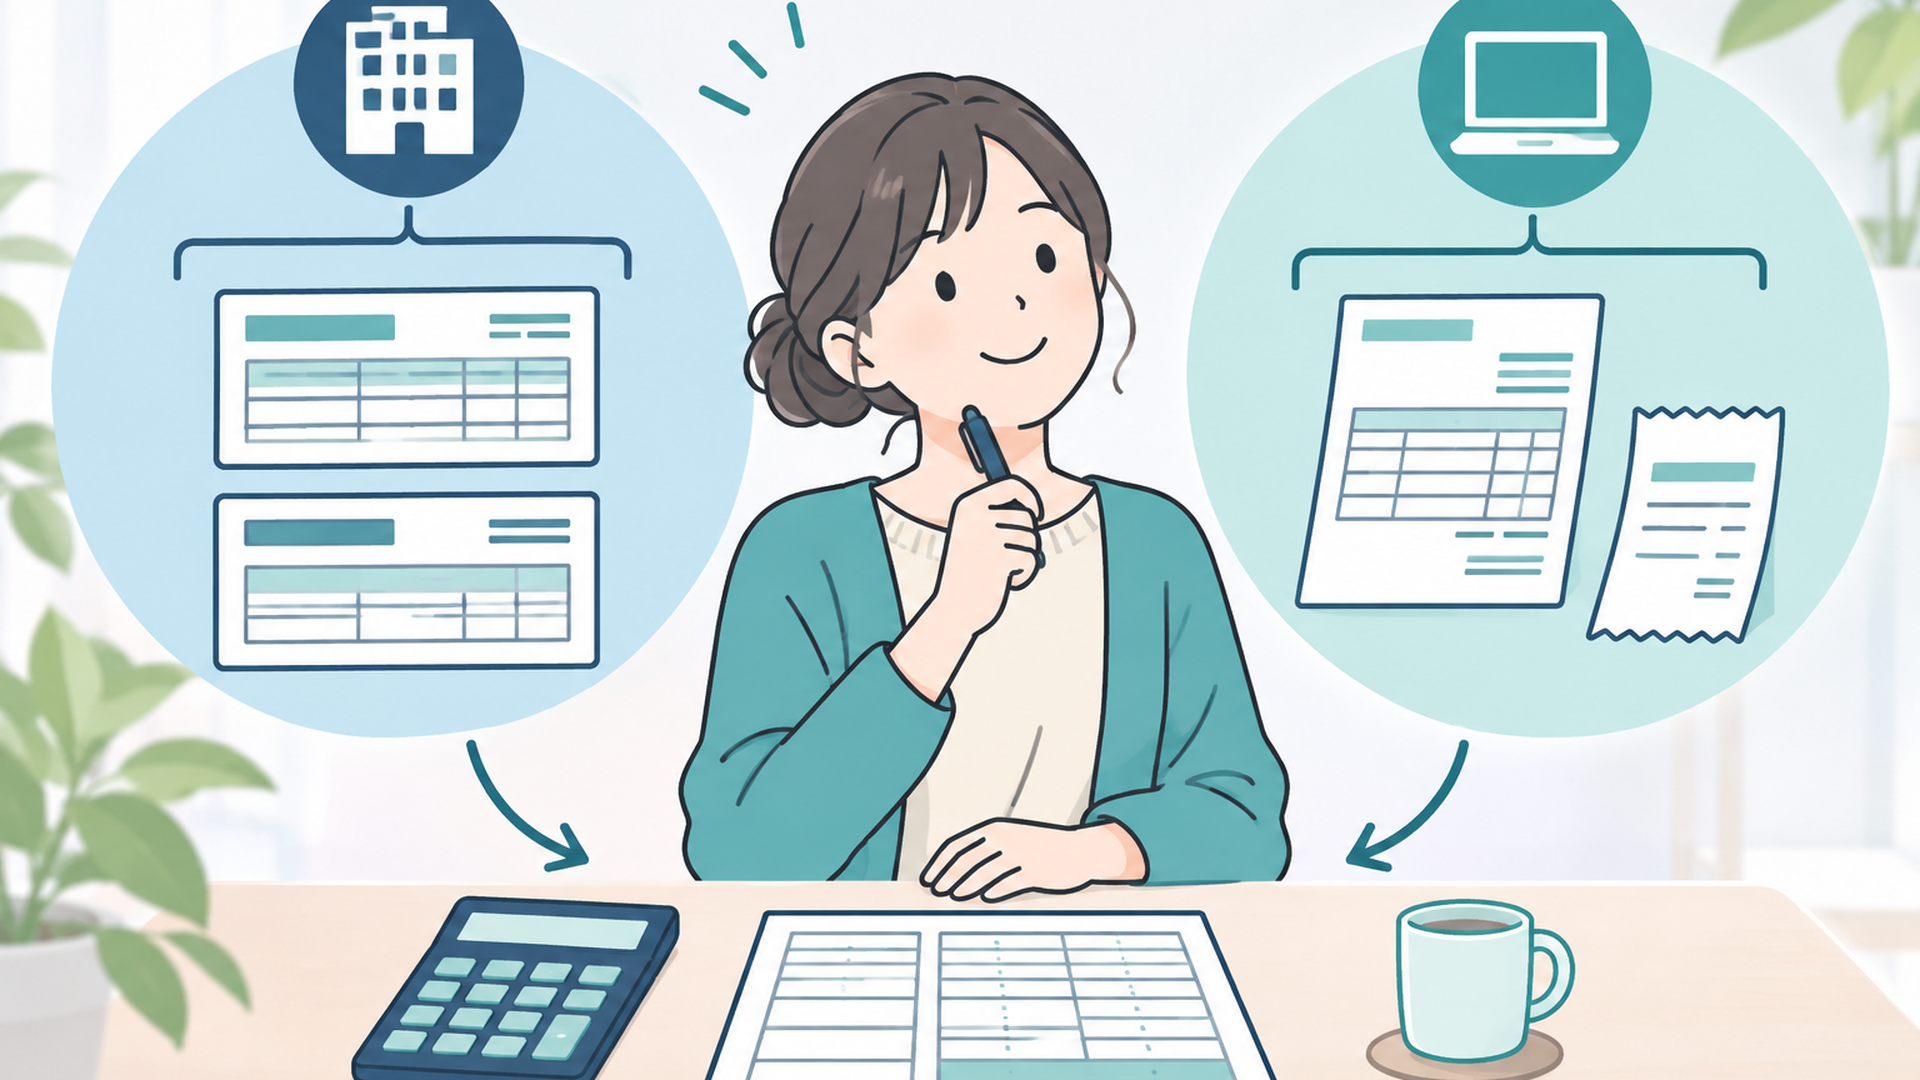
例えば、アルバイトの給与と、クラウドソーシングによる業務委託報酬を両方受け取っているケースです。
アルバイト分は本業の給与と合算します。
業務委託分は、必要経費を差し引いた所得を、給与所得以外の所得に含めます。
つまり、副業が何件あるかではなく、それぞれがどの所得区分に当たるかが記入方法を決めるポイントです。
ここを間違えると、給与所得控除を二重に計算したり、売上をそのまま所得として記入したりする原因になります。
2026年の年末調整で副業の記入項目はどう変わった?
令和8年分の年末調整では、所得税の基礎控除、給与所得控除、扶養親族などの所得要件が改正されています。
国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」によると、これらの改正は原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。
副業をしている会社員が特に確認したいのは、合計所得金額と控除額の関係です。
基礎控除は最大104万円に
令和8年分の基礎控除は、合計所得金額によって次のように変わります。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超〜655万円以下 | 67万円 |
| 655万円超〜2,350万円以下 | 62万円 |
| 2,350万円超〜2,400万円以下 | 48万円 |
| 2,400万円超〜2,450万円以下 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 |
| 2,500万円超 | 適用なし |
国税庁が公開している令和8年分の区分です。
例えば、給与所得だけなら合計所得金額が489万円以下でも、副業所得を加えると489万円を超えるケースがあります。
その場合、基礎控除額の区分が変わる可能性があります。
つまり、副業の所得を記入することには、控除額を正しく判定するという意味があるのです。
給与所得控除の最低保障額は74万円
令和8年分の給与所得控除では、最低保障額が74万円になっています。
国税庁の「No.1410 給与所得控除」では、令和8年分と令和9年分について、給与収入220万円以下の場合の給与所得控除額を74万円としています。
ただし、副業が給与の場合には注意が必要です。
本業の給与収入が400万円、副業の給与収入が30万円なら、合計430万円をもとに給与所得控除を計算します。
副業分の30万円だけに、別途74万円の控除を適用するわけではありません。
私は、この違いを理解しておくだけでも、複数の勤務先から給与をもらう人の記入ミスを減らせると考えています。
扶養親族の所得要件も確認したい
令和8年分では、扶養親族などの所得要件も改正されています。
扶養控除の対象となる扶養親族の所得要件は、合計所得金額62万円以下です。給与収入だけの場合は、給与所得控除の最低保障額を考慮すると136万円以下が目安になります。
この改正は、自分自身の副業だけでなく、配偶者や子どもが副業をしている家庭にも関係します。
ただし、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除では対象条件が異なります。
例えば、19歳以上23歳未満の親族には、合計所得金額が62万円超123万円以下の場合に特定親族特別控除の対象となる制度があります。
対象となる年齢や所得金額によって扱いが変わるため、前年の記入内容をそのまま転記しないようにしましょう。
国税庁の記載例で確認できること
国税庁の令和8年分の案内には、具体的なケーススタディも掲載されています。
例えば、給与収入900万円で、23歳未満の扶養親族がいる一定のケースでは、給与所得控除後の705万円から所得金額調整控除5万円を差し引き、700万円を求めています。
このケースでは、基礎控除申告書の「区分Ⅰ」に「A」、基礎控除額に62万円を記入する例が紹介されています。
また、66歳で給与収入400万円、公的年金収入200万円があるケースでは、給与所得と公的年金等の雑所得を計算しています。
所得金額調整控除を反映した給与所得266万円と、公的年金等の雑所得90万円を合計し、合計所得金額の見積額を356万円とする例です。
このケースの基礎控除額は104万円となります。
こうした公式の記載例から分かるのは、給与以外の所得がある場合には、その所得も含めて合計所得金額を求めるという基本的な考え方です。
副業が年金ではなく業務委託であっても、合計所得金額を計算する際に給与以外の所得を確認する点は共通しています。
副業の報酬を整理してみると、仕事の種類によって所得の扱いが違うことに気づきます。
これから副業を増やしたい場合も、最初に仕事内容や報酬の仕組みを調べておくと、選択肢を比較しやすくなります。
「副業アカデミー ゼロアカ」は、アフィリエイト・転売・投資などの講義動画を100本以上無料で公開すると案内している学習サービスです。
税務申告の代行や記入内容の判定を受けられるという案内ではありませんが、副業の種類を学ぶ入口として検討できます。
複数の副業を比較したい方は、公開内容や無料利用の条件をリンク先で確認してみてください。
⇒ ゼロアカ|副業の種類と仕組みを学ぶ
年末調整で副業が20万円以下なら記入しないでよい?
副業所得が20万円以下であっても、年末調整の合計所得金額の見積りから一律に除外してよいわけではありません。
これは、年末調整の記入と所得税の確定申告が必要かどうかの判定が、別の制度だからです。
20万円以下でも基礎控除申告書には関係する
国税庁の「No.1900 給与所得者で確定申告が必要な人」では、一定の給与所得者について、給与所得・退職所得以外の所得が20万円を超える場合に確定申告が必要になると案内しています。
例えば、本業の会社で年末調整を受ける会社員が、業務委託の副業で年間15万円の所得を得たケースです。
ほかに申告が必要となる事情がなければ、所得税の確定申告が不要になる場合があります。
しかし、基礎控除申告書で合計所得金額を見積もる際には、その15万円も考慮する必要があります。
「確定申告をしなくてもよい場合がある」ことと、「年末調整の所得欄を空欄にしてよい」ことは同じではありません。
特に、所得の合計額によって基礎控除額や配偶者控除の判定が変わる場合は注意したいところです。
副業がアルバイトなら20万円の判定方法が異なる
副業が給与の場合は、業務委託と同じ方法で20万円を判定しません。
給与を2か所以上から受けている人について、国税庁は、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額の合計額を使う判定基準を案内しています。
例えば、次の仮のケースを考えます。
- 副業アルバイトの給与収入:150,000円
- 業務委託の副業所得:100,000円
この場合、判定に使う金額は合計250,000円です。
一般的な20万円基準を超えるため、原則として確定申告が必要になります。
ただし、国税庁では、給与の収入金額の合計から一定の所得控除を差し引いた金額が150万円以下で、給与所得・退職所得以外の所得が20万円以下の場合など、申告不要となる例外も案内しています。
そのため、20万円という数字だけで、すべての人の申告義務を判断することはできません。
また、医療費控除などを受けるために確定申告をする場合には、20万円以下の副業所得も含めて申告する必要があります。
住民税の申告は別に考える
所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
特に、業務委託など給与以外の副業所得があり、所得税の確定申告をしない場合は、住民税の申告について確認が必要です。
一方、副業も給与で、勤務先から自治体へ給与支払報告書が提出されている場合は、別途の住民税申告が不要になることがあります。
自治体によって申告が必要な条件や取り扱いが異なるため、居住する市区町村の案内を確認してください。
ここで意識したいのは、年末調整の書類提出、所得税の確定申告、住民税の申告を別々に判断することです。
一つの手続きが不要だからといって、すべての税務手続きが不要になるわけではありません。
副業の年末調整で記入しない項目と提出時の注意点
副業をしている会社員が年末調整の書類を提出するときは、記入する金額だけでなく、書類の提出先や申告内容の整合性にも注意が必要です。
ここでは、提出前に確認しておきたい項目を整理します。
扶養控除等申告書は原則として主たる勤務先に提出
「給与所得者の扶養控除等(異動)申告書」は、原則として主たる給与を受ける勤務先に提出します。
国税庁の令和8年分の案内では、その年の最初の給与を受ける日の前日までに提出することとされています。
2か所以上から給与を受け取っている場合、通常の扶養控除等申告書を両方の勤務先へ提出することはできません。
原則として、提出した勤務先では甲欄、提出していない勤務先では乙欄の源泉徴収税額表が適用されます。
乙欄では、甲欄と比較して源泉徴収税額が高くなることがあります。
なお、一定の要件で利用できる「従たる給与についての扶養控除等申告書」は別の制度です。
副業先から申告書を渡された場合、すでに本業の会社へ提出していることを伝え、必要な手続きを確認しましょう。
保険料控除申告書に副業の報酬は書かない
保険料控除申告書は、主に次のような控除に関する書類です。
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
副業の売上や業務委託報酬を記入するための書類ではありません。
令和8年分では、一定の要件を満たす23歳未満の扶養親族がいる場合、一般生命保険料控除の新契約に関する所得税の控除限度額が6万円となる特例も設けられています。
ただし、保険料控除の対象になる契約や控除額には条件があります。
副業の有無とは分けて、必要な証明書と申告書の記入欄を確認してください。
年末調整の記入で副業が会社に知られる?
副業について調べると、会社に知られるかどうかが気になる方もいるでしょう。
年末調整の基礎控除申告書には、給与以外の所得を記入する欄があります。
この欄には、副業先の名称や詳しい業務内容を記載する仕組みはありません。
しかし、給与以外の所得が記載されていれば、勤務先の担当者がその金額を確認する可能性はあります。
そのため、「年末調整の書類から副業が知られることはない」とは言い切れません。
また、翌年の住民税額から、給与以外の所得があることを推測される場合もあります。
給与以外の所得に係る住民税については、確定申告時に「自分で納付」を選択できる場合がありますが、副業が給与の場合は取り扱いが異なります。
普通徴収を選べば副業が必ず知られなくなる、という仕組みではありません。
副業の可否や届出については勤務先の就業規則を確認し、税務書類は実際の所得に基づいて記入することが基本です。
見積額が後から変わった場合はどうする?
年末調整の書類を提出する時点では、12月までの副業収入が確定していない場合もあります。
そのため、基礎控除申告書では年間の所得金額を見積もって記入します。
ただし、提出後に見積額が変わった場合、必ずしも確定申告まで何もしなくてよいわけではありません。
所得の変動によって基礎控除額や配偶者控除などの適用区分が変わる場合は、勤務先での年末調整の再計算や、本人による確定申告が必要になることがあります。
見積額が大きく変わったことに気づいたら、年末調整の処理が終わる前に勤務先へ相談するとよいでしょう。
年末調整から確定申告まで副業の書類をどう整理する?
年末調整の記入を終えた後も、副業に関する収入や経費の記録は保管しておく必要があります。
私は個人事業主として本業を続けながら、ブログアフィリエイトや楽天ROOMなどの副業にも取り組んでいます。
こうした立場から考えると、忙しい人ほど、年末調整の提出書類と確定申告に使う資料を分けて管理できる仕組みが役立つと感じます。
書類は「勤務先へ提出」と「自分で保管」に分ける
まず、書類を次のように整理してみてください。
| 書類・資料 | 基本的な扱い |
|---|---|
| 扶養控除等申告書 | 主たる勤務先に提出 |
| 基礎控除申告書 | 勤務先に提出 |
| 保険料控除申告書 | 必要に応じて勤務先に提出 |
| 保険料控除証明書 | 勤務先の指示に従い提出・提示 |
| 副業の売上明細 | 自分で保管 |
| 副業の必要経費の領収書 | 自分で保管 |
| 副業先の源泉徴収票 | 確定申告に備えて保管 |
| 業務委託の報酬明細 | 自分で保管 |
紙で保管しても、電子データで管理しても構いませんが、法令上の保存方法や保存期間が定められている資料については、その条件を守る必要があります。
例えば、クラウドソーシングの報酬明細を確認できるようにしておけば、年末の見積りと翌年の確定申告の両方で役立ちます。
確定申告が必要な場合は、国税庁の「確定申告書等作成コーナー」やe-Taxを利用して申告書を作成できます。
なお、確定申告では副業分だけでなく、本業の給与も含めて年間の所得を計算する必要があります。
年末調整前に確認する5つの項目
提出する前に、次の順番で確認すると整理しやすくなります。
1. 副業が給与か業務委託かを確認する
雇用契約による給与なのか、仕事を請け負った報酬なのかを整理します。
2. 給与収入と給与以外の所得を分ける
複数の給与収入は合算し、業務委託の報酬は必要経費を確認します。
3. 1月から12月までの年間見込額を計算する
まだ確定していない月については、合理的な見積額を使います。
4. 基礎控除申告書の該当欄に記入する
給与所得、給与所得以外の所得、合計所得金額を順番に確認します。
5. 確定申告と住民税申告の必要性を別に確認する
年末調整の書類提出だけで手続きが完了するとは限りません。
この順番なら、副業収入をどこに書くか迷ったときも、確認すべき場所を絞れます。
記入欄を探す前に「所得の種類」を確定させる
私が特に大切だと考えるのは、申告書のどこに数字を入れるか探す前に、数字の意味を確認することです。
同じ10万円でも、アルバイトで受け取った給与収入なのか、業務委託で経費を差し引いた所得なのかによって、記入方法が変わります。
申告書の書き方だけを覚えても、所得の分類を間違えていれば、正しい申告にはつながりません。
一方で、所得の種類を先に整理しておけば、年末調整だけでなく翌年の確定申告にもつながります。
これは副業を続けるうえで、お金の管理を考えるきっかけにもなるはずです。
また、年末調整のためだけに新しい会計ソフトや有料教材を購入する必要があるとは限りません。
取引件数が少ない段階なら、収入と経費を一覧にした表から整理を始めることもできます。
ただし、事業所得として申告する場合などは、必要な帳簿や保存書類について別途確認してください。
まとめ:副業収入の記入欄は所得の種類で決まる
年末調整の書類で副業収入を書く場所は、副業の所得区分によって異なります。
業務委託などの副業所得は、主に基礎控除申告書の「給与所得以外の所得の合計額」欄に含めます。
アルバイトなどの副業給与は、本業の給与収入と合算して給与所得を見積もります。
また、副業所得が20万円以下でも、年末調整の合計所得金額から除外してよいわけではありません。
2026年分は基礎控除などが改正されているため、国税庁の令和8年分の申告書と記載例を使って確認しましょう。
まずは副業の契約形態を確認し、年間の収入と所得を分けて書き出すことから始めてみてください。
よくある質問
年末調整の書類に副業収入を記入しないとどうなりますか?
基礎控除申告書の合計所得金額を正しく見積もれず、控除額の判定に影響する可能性があります。
給与以外の副業所得がある場合は、必要な欄に所得の見積額を含めてください。
すでに提出していて記入漏れに気づいた場合は、勤務先の担当者に相談しましょう。
副業収入が20万円以下なら基礎控除申告書は空欄でよいですか?
いいえ。20万円以下の場合に所得税の確定申告が不要になる制度と、基礎控除申告書の所得見積額は別です。
合計所得金額を計算する際には、原則として副業所得も考慮します。
住民税の申告についても、必要に応じて自治体へ確認してください。
副業のアルバイト先でも年末調整の書類を提出しますか?
扶養控除等申告書は、原則として主たる給与を受ける勤務先に提出します。
副業先の給与は通常、年末調整の対象外となります。
両方の勤務先で年末調整を受けてしまった場合は、税額の精算方法について税務署や税理士に確認しましょう。
年末調整の書類を確認できたら、次は自分の副業を続けるために必要な知識や、今後の働き方を整理してみるのもよいと思います。
副業について学びたいけれど、最初から教材にお金をかけるのは迷いますよね。
「副業アカデミー ゼロアカ」では、アフィリエイト・転売・投資などに関する100本以上の講義動画を無料で公開すると案内しています。
年末調整や確定申告の個別相談に代わるものではありませんが、副業の仕組みを幅広く知りたい方には、学習先の候補になります。
登録前に、現在公開されている内容と利用条件を確認してください。
まずは無料で学べる範囲を見て、自分に必要な情報があるか判断してみませんか。
⇒ ゼロアカ|無料講義の内容を確認する
tama(たま)
個人事業主として副業を継続実践する、在宅副業の情報の案内人。
知ってる?無料でも使える最新AIの『Muse』Museって、ただのAIチャットじゃないんだよね。
調べものはもちろん、メールや予定の整理まで、あなたの代わりに動いてくれるの。しかも、あなたがいない間もちゃんと進めてくれるから、気づいたら「もう手放せない!」ってなるやつ。
まだ使ってないなら、これは本気でおすすめ。とりあえず試してみてほしいな。
招待コードの使い方も、めっちゃ簡単だよ
1. muse.ai/join から参加する
2. 参加してから48時間以内に、[設定]でコードを入れるだけコード:P14073
このコードを使うと、私たち両方に10億のMuseトークンがもらえるよ。お得だから、忘れないうちにね。