※本記事はプロモーションを含みます
会社員が副業をしている場合、本業の会社で年末調整を受けたあと、副業の収入や所得に応じて確定申告を行うのが基本的な流れです。
ただし、副業がアルバイトなのか業務委託なのかによって、申告が必要になる条件は異なります。
この記事では、2026年分の税制を踏まえ、年末調整から確定申告までの手順、必要書類、20万円ルール、住民税の注意点を順番に整理します。
会社員の副業は年末調整のあとに確定申告する?
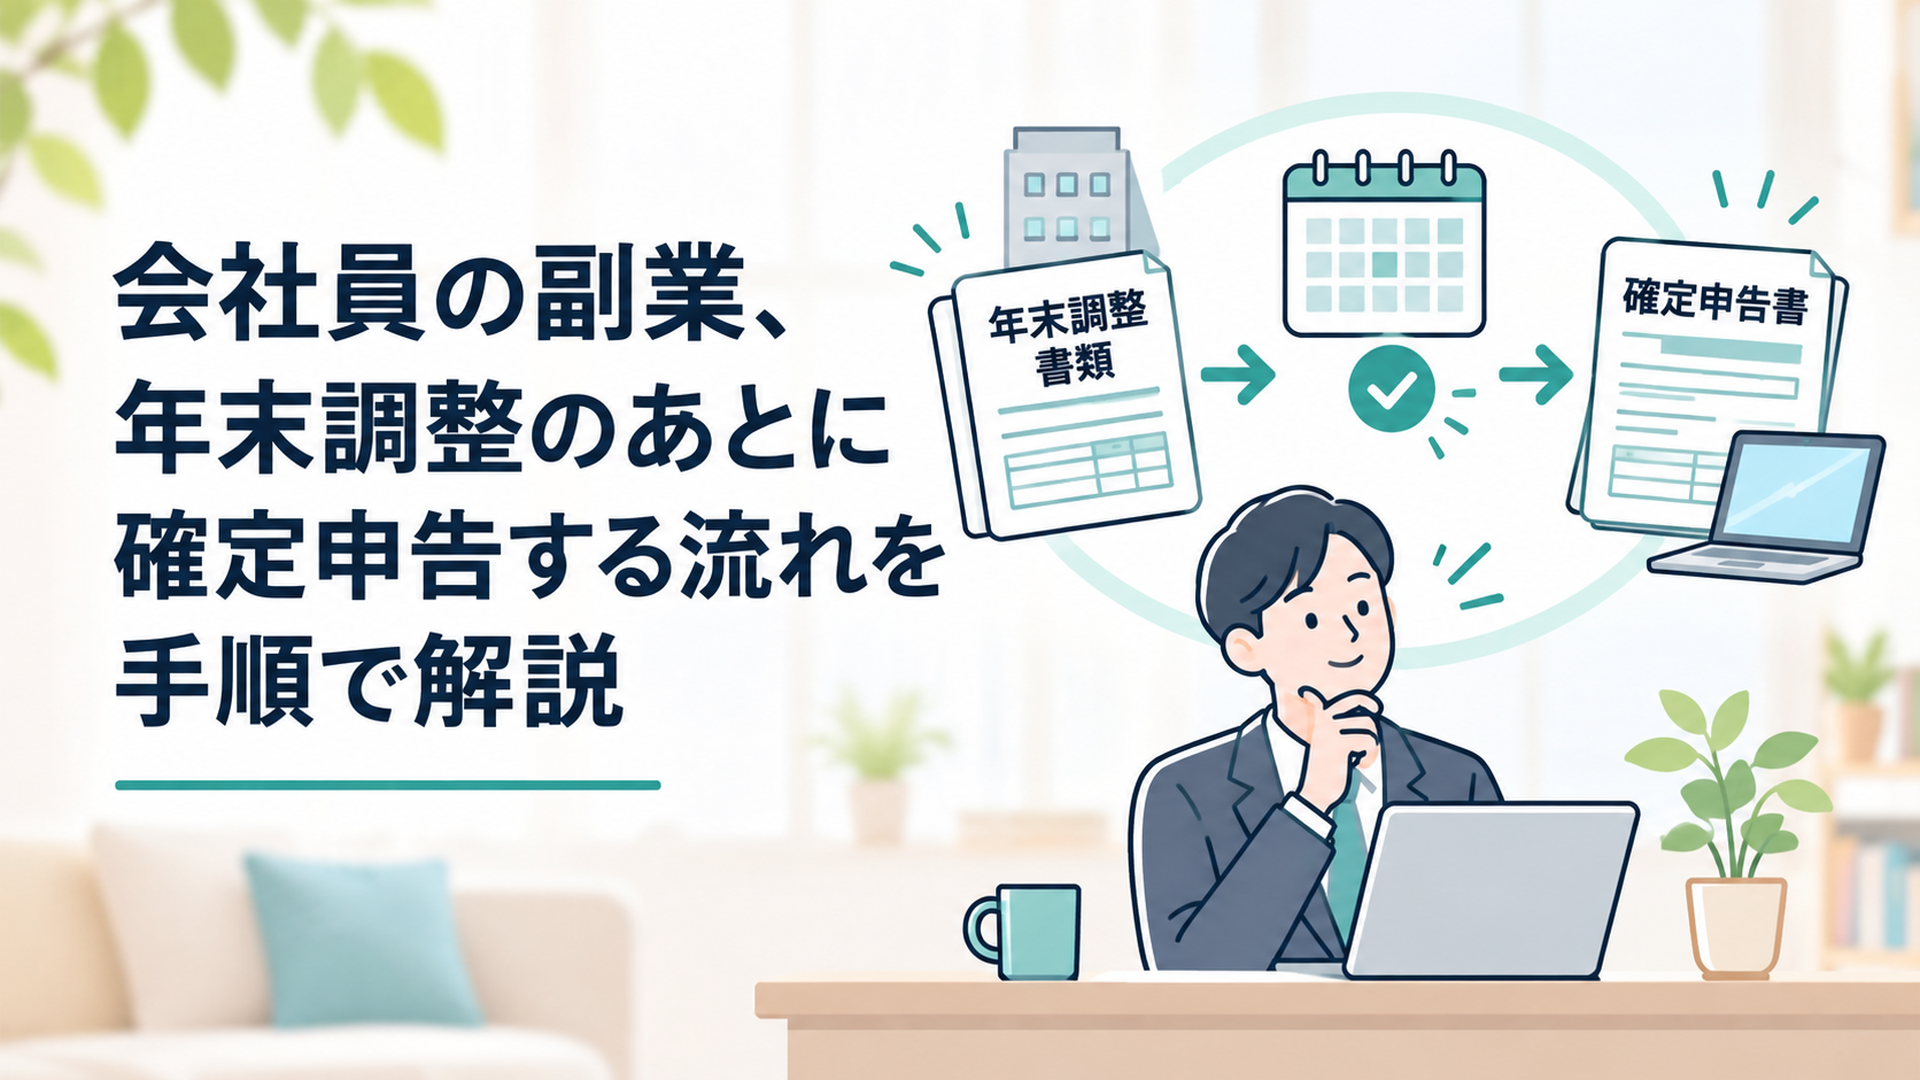
会社員は原則として本業の会社で年末調整を受け、そのあと副業分について確定申告が必要か判断します。
年末調整を済ませたからといって、副業の税金まで自動的に精算されるわけではありません。
年末調整と確定申告は役割が違う
年末調整は、会社が従業員の給与について、1年間に天引きした所得税と本来の税額との差額を精算する手続きです。
毎月の給与から天引きされる所得税は概算のため、扶養家族の状況や保険料控除などを反映すると、過不足が生じることがあります。
そこで、年末に正しい税額を計算し、払いすぎた税金を戻したり、不足分を徴収したりします。
一方、確定申告は、本人が1年間の所得や控除などを税務署に申告し、所得税を精算する手続きです。
国税庁の「No.1900 給与所得者で確定申告が必要な人」でも、給与所得者の大部分は年末調整で納税が完了するものの、給与以外の所得などがある場合には確定申告が必要になると案内されています。
つまり、年末調整と確定申告は、どちらか一方しかできない手続きではありません。
副業のある会社員は、年末調整と確定申告の両方を行う場合があるということです。
副業をしていても年末調整は本業の会社で受ける
会社員が2か所以上から給与を受け取っている場合、年末調整を受ける勤務先は原則として1か所です。
通常は、主な給与を受け取っている本業の会社に「給与所得者の扶養控除等(異動)申告書」を提出します。
たとえば、平日は正社員として勤務し、休日に別の会社でアルバイトをしている場合を考えてみましょう。
本業の会社で年末調整を受け、副業先のアルバイト給与については必要に応じて確定申告で精算します。
副業がWebライティングやデータ入力などの業務委託であれば、そもそも雇用による給与ではないため、副業の報酬は年末調整の対象になりません。
ただし、年末調整の「基礎控除申告書」などでは、副業を含めた合計所得金額の見積額を記載する必要があります。
ここは間違えやすいところです。
副業の報酬そのものを本業の給与に合算して年末調整するわけではありませんが、所得控除の判定に副業所得が関係する場合があります。
2026年分の年末調整では何が変わる?
2026年分の年末調整では、所得税の基礎控除などに制度改正があります。
国税庁が公表した「令和8年度税制改正による所得税の基礎控除の引上げ等について」によると、改正は原則として2026年12月1日から施行され、2026年分以後の所得税に適用されます。
基礎控除は合計所得金額に応じて決まり、2026年分は最大104万円となります。
また、基礎控除申告書などの様式も前年分から変更されています。
副業がある方は、本業の給与だけでなく、副業所得も含めて合計所得金額を見積もることが重要です。
特に、前年の記入例をそのまま使わず、2026年分の国税庁の様式や勤務先の案内に従いましょう。
年末調整と確定申告の仕組みを調べていると、「副業を続けるには、税金以外にも何を知っておけばいいのだろう」と感じることがありますよね。
そんなときは、副業アカデミー「ゼロアカ」の無料講義も、情報収集の選択肢になります。
ゼロアカでは、アフィリエイトや転売、投資など、副業に関する100本以上の講義動画を無料公開していると案内しています。
確定申告の代行サービスではありませんが、副業の仕組みや選び方を学ぶ入口として活用できます。
公開内容や無料条件の最新情報は、登録ページで確認してください。
副業の確定申告が必要になる条件は?20万円ルールを確認
副業の確定申告を判断するときは、副業で受け取ったお金が「給与」なのか「給与以外の報酬」なのかを先に確認します。
国税庁の2026年4月1日現在の案内では、年末調整を受けている給与所得者について、一定の条件を満たす場合に20万円を基準とした申告不要制度が設けられています。
ただし、この制度はすべての会社員に無条件で適用されるものではありません。
アルバイトと業務委託では判断する金額が違う
副業がアルバイトなら、主に年末調整されていない給与の「収入金額」で判断します。
業務委託やフリーランスなどの副業では、基本的に売上から必要経費を引いた「所得金額」で判断します。
| 副業の種類 | 判断する金額 | 確定申告の目安 |
|---|---|---|
| アルバイト・パート | 年末調整されなかった給与収入 | 20万円超で原則必要 |
| 業務委託・在宅ワーク | 収入から必要経費を引いた所得 | 20万円超で原則必要 |
| ブログ・アフィリエイト | 所得区分に応じた所得金額 | 20万円超で原則必要 |
| アルバイトと業務委託の両方 | 年末調整されなかった給与収入+給与以外の所得 | 合計20万円超で原則必要 |
この表は、本業の給与が年末調整され、ほかの申告義務がない一般的な会社員を想定した目安です。
給与を2か所以上から受け取る人には、一定の所得控除を差し引いた金額が150万円以下の場合など、申告不要となる例外もあります。
また、給与収入が年間2,000万円を超える人などは、20万円ルールだけでは判断できません。
業務委託の副業なら「収入-経費」で考える
たとえば、在宅で記事作成の仕事を受注し、年間の報酬が35万円、必要経費が10万円だったとします。
所得の計算は次のとおりです。
35万円-10万円=25万円
この場合、副業による所得は25万円です。
本業の給与が年末調整されている一般的な会社員で、ほかの例外がなければ、所得税の確定申告が必要になります。
一方、報酬が25万円、必要経費が8万円なら、所得は17万円です。
ほかに申告が必要な所得や事情がなければ、所得税の確定申告は原則として不要となります。
ここで注意したいのは、仕事に必要だった支出がすべて経費として認められるわけではないことです。
パソコン、通信費、ソフトウェア利用料なども、副業との関連性や私生活での利用割合によって扱いが変わります。
必要経費を判断するときは、国税庁の案内を確認し、仕事に使った根拠を残しておきましょう。
副業が給与の場合は経費を引いて判断しない
副業がアルバイトで、年間30万円の給与を受け取った場合を考えてみます。
このとき、20万円の判定に使うのは、原則として年末調整されなかった給与収入の30万円です。
アルバイトのために購入した服や通勤費などを自由に差し引き、所得が20万円以下だから申告不要と判断することはできません。
給与には給与所得控除という制度がありますが、年末調整されなかった給与の20万円基準は、給与所得控除後の所得金額ではなく収入金額で判断します。
副業を複数掛け持ちしている場合も、一つひとつの副業だけを見て判断しないようにしましょう。
副業所得が20万円以下でも確定申告する場合がある
所得税の20万円ルールは、「20万円以下なら何も申告しなくてよい」という意味ではありません。
次のような場合は、確定申告をする必要があったり、申告によって税金が戻ったりすることがあります。
- 医療費控除を受ける場合
- 住宅ローン控除を初めて受ける場合
- 寄附金控除を確定申告で受ける場合
- 副業の報酬から源泉徴収され、還付を受けられる場合
- ほかの理由で確定申告が必要な場合
医療費控除などのために確定申告をする場合は、20万円以下の副業所得も原則として申告に含めます。
なお、税金の還付を受けるための確定申告は、必ずしも申告義務があるという意味ではありません。
また、ふるさと納税のワンストップ特例を利用していても、確定申告を行うとその特例は適用されなくなります。
その場合は、ワンストップ特例を申請済みの寄附も含め、確定申告で寄附金控除を申告する必要があります。
副業って、時間が足りないのが一番つらいよね。
Museは、調べものやメール整理、資料づくりまで、あなたの代わりに進めてくれるパーソナルAIエージェント。本業の合間でも、寝てる間でも動いてくれるから、副業の時間がぐっと増えるよ。
限定特典(10億トークン獲得)
紹介コード:P14073
※参加後48時間以内に[設定]から入力すると、あなたと私の両方に付与されます!
年末調整のあとに確定申告する流れは?5つの手順
年末調整が終わった会社員は、源泉徴収票と副業の収入・経費の記録をそろえ、必要に応じて確定申告書を作成します。
確定申告では副業分だけを別に提出するのではなく、本業の給与を含めた1年分の所得をまとめて申告します。
初めての方は、次の5つの手順で進めると整理しやすくなります。
手順1:本業の会社で年末調整を済ませる
まずは、本業の勤務先で通常どおり年末調整を受けます。
会社から案内された書類に必要事項を記入し、指定された期限までに提出しましょう。
主に使用する書類は次のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 基礎控除申告書などの各種控除申告書
- 給与所得者の保険料控除申告書
- 生命保険料や地震保険料などの控除証明書
提出する書類は本人の状況によって異なります。
2026年分については、特定親族特別控除申告書なども含まれた国税庁の最新様式を確認してください。
年末調整が終わると、勤務先から「給与所得の源泉徴収票」が交付されます。
源泉徴収票には給与の支払金額、給与所得控除後の金額、所得控除の額、源泉徴収税額などが記載されています。
確定申告で必要になるため、大切に保管しておきましょう。
手順2:副業の収入と必要経費を集計する
続いて、副業で得た収入を1月1日から12月31日までの期間で整理します。
業務委託で仕事をしている場合は、入金履歴だけでなく、請求書や取引内容も確認しましょう。
税金の計算では、実際に入金された日だけでなく、収入が確定した時期が関係する場合があります。
そのため、12月に仕事を完了して翌年1月に報酬が入るケースなどは、適用する所得区分や計上基準に注意が必要です。
また、仕事で使った費用の領収書や利用明細も整理します。
私生活と副業の両方で使用している支出は、副業に関係する部分を合理的に区分する必要があります。
副業がアルバイトなら、副業先の源泉徴収票を用意します。
手順3:確定申告に必要な書類をそろえる
確定申告書を作成する前に、必要な資料がそろっているか確認します。
基本的な準備物は次のとおりです。
- 本業の源泉徴収票
- 副業先の源泉徴収票(給与の副業の場合)
- 副業の売上や報酬を確認できる資料
- 必要経費の領収書や利用明細
- 追加で適用する控除の証明資料
- マイナンバーカードなど本人確認に必要なもの
- 還付金を受け取る口座の情報(還付がある場合)
事業所得として申告する場合は、収支内訳書や青色申告決算書など、申告方法に応じた書類も必要です。
また、事業所得に該当する場合は、帳簿の作成・保存も求められます。
源泉徴収票は申告書の作成に使用しますが、通常、確定申告書への添付は不要です。
ただし、所得の内容や申告方法によって必要な書類は変わります。
手順4:国税庁の確定申告書等作成コーナーで入力する
書類がそろったら、国税庁の「確定申告書等作成コーナー」で申告書を作成できます。
画面の案内に沿って、本業の給与所得や副業の所得、控除などを入力していく仕組みです。
たとえば、本業が正社員で、副業が業務委託のWebライティングという一般的なケースでは、次の内容を整理します。
最初に本業の源泉徴収票をもとに、給与の支払金額や源泉徴収税額などを入力します。
次に、副業の所得区分に応じて、年間収入と必要経費などを入力します。
副業が雑所得に該当する場合は、雑所得として申告します。
副業の活動が社会通念上の事業に該当する場合には、事業所得としての申告を検討します。
ただし、事業所得と雑所得は、本人が希望するだけで自由に選べるものではありません。
活動の規模、継続性、営利性、帳簿書類の保存状況などから総合的に判断されます。
入力が終わったら、所得控除や税額控除、源泉徴収された税額などを反映し、計算結果を確認しましょう。
手順5:確定申告書を提出し、必要に応じて納税する
申告書が完成したら、提出します。
主な提出方法は、e-Taxによる電子申告、郵送、税務署の窓口への提出です。
自宅で手続きを進めたい方には、オンラインで申告書を作成・送信できるe-Taxが選択肢になります。
ただし、電子申告には利用環境や本人確認に必要な準備があります。
初めて利用する方は、マイナンバーカードの読み取り方法などを事前に確認しておくと安心です。
2026年分の所得税の確定申告期限は、2027年3月15日(月)です。
国税庁の案内では、2027年2月16日(火)から申告相談・申告書の受付が始まり、所得税の納付期限も3月15日(月)となっています。
申告書を提出しただけでは、納税が完了しない場合があります。
納付税額が発生したときは、納付方法を確認して期限までに支払いましょう。
反対に、計算の結果、所得税を払いすぎていた場合には還付を受けられることがあります。
副業の収入や経費を整理していると、税金の手続きだけでなく、これからの副業に必要な知識も気になってきますよね。
そんな方には、無料講義を使って副業の基礎を整理する方法もあります。
副業アカデミー「ゼロアカ」は、アフィリエイトや転売、投資などの分野について、100本以上の講義動画を無料公開していると案内しています。
税務申告の手順を教える専用サービスではありませんが、副業の種類や仕組みを比較するための学習先として検討できます。
有料教材を購入する前に情報を集めたい方は、公開範囲や最新条件を登録ページで確かめてみてください。
確定申告の前に確認したい住民税・インボイス・会社への通知
所得税の確定申告だけを確認していると、住民税や消費税など、別の手続きを見落とす場合があります。
ここでは、副業のある会社員が特に確認しておきたい点を整理します。
所得が20万円以下でも住民税申告が必要な場合がある
所得税では、一定の条件を満たす給与所得者に20万円以下の申告不要制度があります。
しかし、住民税には同じ申告不要制度がありません。
そのため、所得税の確定申告が不要でも、給与以外の副業所得がある場合は、原則として住民税の申告が必要です。
住民税の申告先は、通常、その年の1月1日に住所がある市区町村です。
ただし、副業がアルバイトなどの給与で、勤務先から給与支払報告書が自治体へ提出されている場合は、別途申告が不要となることがあります。
また、所得税の確定申告を行った場合は、通常、その申告内容が自治体にも連携されるため、住民税の申告を別に行う必要はありません。
具体的な申告の要否や期限は、お住まいの自治体の案内で確認しましょう。
副業の確定申告で会社に知られる可能性はある?
副業をしている会社員の中には、勤務先に副業を知られることを心配する方もいるでしょう。
年末調整を受けたことや確定申告をしたことだけで、副業の内容が必ず会社に伝わるわけではありません。
ただし、住民税の通知などを通じて、勤務先が副業による所得の存在に気付く可能性はあります。
会社員の住民税は、通常、給与から天引きする「特別徴収」で納めます。
給与以外の副業所得については、確定申告書の住民税に関する項目で「自分で納付」を選択できる場合があります。
これは「普通徴収」と呼ばれる方法で、自分で納付書などを使って住民税を納める仕組みです。
ただし、実際の取り扱いは自治体の判断によります。
また、副業がアルバイトなどの給与所得の場合は、原則として本業の勤務先で特別徴収されるため、普通徴収を選べない場合があります。
普通徴収を選択すれば会社に副業が知られない、という保証はありません。
税金の手続きとは別に、勤務先の就業規則や副業の届出制度を確認しておくことも大切です。
インボイス登録をしている人は消費税も確認する
副業で業務委託を受けている方の中には、インボイス制度に登録している人もいるでしょう。
インボイス制度は、2023年10月1日に始まった消費税の制度です。
国税庁の案内では、適格請求書発行事業者として登録を受けると、原則として消費税の申告が必要になります。
ここで重要なのは、所得税と消費税が別の税金だということです。
副業の所得が20万円以下で所得税の確定申告が不要でも、インボイス登録をしている課税事業者には消費税の申告義務が生じます。
また、インボイス登録をしていなくても、課税売上高などの条件によって消費税の納税義務が生じる場合があります。
所得税の20万円ルールを、消費税にも当てはめないようにしましょう。
転職した年は前職の源泉徴収票も確認する
年の途中で転職した会社員は、副業がある場合、さらに確認する書類が増えることがあります。
通常、年末まで勤務している転職先で年末調整を受ける際は、前職の源泉徴収票を提出し、前職分も含めて精算します。
前職の源泉徴収票を提出できず、転職先で前職分を含めた年末調整が行われなかった場合には、確定申告で精算する必要が生じることがあります。
ここでのポイントは、前職の給与と、副業先の給与を区別することです。
転職前後の給与は、条件を満たせば転職先でまとめて年末調整できますが、並行して働いていた副業先の給与は通常、同じ扱いにはなりません。
複数の会社から源泉徴収票を受け取った場合は、勤務した期間と給与の内容を確認しておきましょう。
副業の確定申告を負担なく進めるには?準備と私の考え
副業の確定申告で負担を減らすには、申告時期になってから書類を探すのではなく、普段から収入と経費の記録を整理しておくことが重要だと考えます。
私は個人事業主として本業を続けながら、ブログアフィリエイトや楽天ROOMなどの副業にも取り組んでいます。
だからこそ、副業について考えるときは、収入を得るための作業だけでなく、記録や確認に必要な時間も含めて判断することを大切にしています。
収入の記録は「税金のためだけ」ではない
在宅副業では、報酬を受け取る仕組みが仕事ごとに異なります。
たとえば、業務委託では仕事を納品してから報酬が支払われる場合があり、アフィリエイトでは成果発生と報酬確定、実際の入金が別の日になることがあります。
こうした違いを整理せず、銀行口座に入金された金額だけで年間の所得を判断すると、申告に必要な数字を正しく集計できない可能性があります。
そこで私がすすめたいのは、副業の記録を「報酬の発生」「入金」「経費」に分けて考える方法です。
具体的には、次のように整理します。
| 記録する項目 | 確認する内容 |
|---|---|
| 報酬の発生 | どの仕事で、いつ報酬が確定したか |
| 入金 | いつ、いくら受け取ったか |
| 経費 | 何に使い、副業との関係を説明できるか |
| 証拠書類 | 請求書、領収書、利用明細などが残っているか |
この方法であれば、確定申告のためだけでなく、副業にどれだけ費用がかかっているかを見直すときにも役立ちます。
なお、実際の税務上の収入計上時期は、所得区分や会計処理の方法によって異なります。
確定申告のために有料ソフトは必要?
確定申告をするために、最初から有料の会計ソフトを契約する必要があるとは限りません。
国税庁の確定申告書等作成コーナーは、無料で申告書を作成できる公式サービスです。
副業の収入や経費が比較的少なく、取引内容も複雑でなければ、無料の方法で対応できる場合があります。
一方、事業所得として継続的に多くの取引を記帳する場合や、請求書管理などを効率化したい場合には、会計ソフトの利用を検討する価値があります。
弥生株式会社が2025年10月6日に更新した副業と年末調整の解説でも、帳簿作成や確定申告を支援するクラウドソフトが紹介されています。
ただし、会計ソフトは対応する所得区分や機能が異なります。
無料プランがあっても、必要な機能がすべて無料で使えるとは限りません。
ソフトを選ぶときは、費用だけでなく、自分の所得区分に対応しているか、申告書を作成できるか、電子申告が可能かを確認しましょう。
私が重視するのは「副業に使える時間を守ること」
副業を始めたばかりのときは、仕事を増やすことや報酬を得ることに意識が向きやすいものです。
しかし、仕事が増えれば、請求書の管理、経費の確認、税金の申告など、収入に直接つながらない作業も増える場合があります。
私は、忙しい会社員にとって、この管理時間を見落とさないことが大切だと考えています。
たとえば、同じような報酬が期待できる副業でも、取引先が少なく記録が整理しやすい仕事と、細かな取引が頻繁に発生する仕事では、管理の負担が異なります。
収入額だけを比較するよりも、実際の作業時間と管理に必要な時間を合わせて考えたほうが、自分の生活に合う副業を選びやすくなるでしょう。
また、副業を始める段階から、高額な教材や有料ツールを次々に購入する必要はありません。
まずは無料で確認できる公式情報や学習資料を使い、仕事内容と税金の仕組みを理解してから、必要なものを選ぶ方法もあります。
年末調整から確定申告までの年間スケジュール
最後に、2026年分の副業について、準備の順番を確認しておきましょう。
| 時期 | 主な作業 |
|---|---|
| 2026年中 | 副業の収入・経費・証拠書類を整理する |
| 2026年秋~年末 | 本業の会社で年末調整を受ける |
| 2027年1月 | 源泉徴収票と副業の年間収支を確認する |
| 2027年2月16日~3月15日 | 必要に応じて2026年分の所得税を確定申告する |
| 申告期限まで | 納付税額があれば所得税を納付する |
| 2027年の住民税申告時期 | 所得税の確定申告をしない場合、住民税申告の要否を確認する |
年末調整の社内提出期限は勤務先によって異なります。
また、住民税の申告方法や期限は、お住まいの自治体の公式案内を確認してください。
平日の夜にまとまった時間を確保するのが難しい方は、まず源泉徴収票を保管する場所と、副業の収支を記録する場所を決めるだけでも、次の作業に取りかかりやすくなります。
まとめ:年末調整のあとに副業の申告要否を判断しよう
会社員が副業をしている場合、基本的な流れは、本業で年末調整を受ける→副業の収入と所得を集計する→確定申告の必要性を確認する→必要なら申告・納税するという順番です。
副業がアルバイトなら年末調整されなかった給与の収入金額、業務委託なら原則として必要経費を差し引いた所得金額を基準に判断します。
また、所得税の確定申告が不要でも住民税の申告が必要になる場合や、インボイス登録によって消費税の申告が必要になる場合があります。
2026年分の所得税の確定申告期限は、2027年3月15日です。
副業の税金は複雑に感じるかもしれませんが、最初に所得の種類を確認し、必要な書類を一つずつそろえていけば、手続きの全体像を整理できます。
よくある質問
年末調整が済んでいる会社員でも副業の確定申告はできますか?
はい、できます。
本業の会社で年末調整を受けたあとでも、副業所得などについて確定申告ができます。
確定申告では本業の給与も含め、年間の所得をまとめて申告します。
副業の所得が20万円以下なら確定申告は不要ですか?
本業の給与が年末調整されている一般的な会社員で、ほかに申告義務がなければ、給与以外の副業所得が20万円以下の場合、所得税の確定申告は原則不要です。
ただし、医療費控除などのために確定申告を行う場合は、副業所得も申告対象になります。
また、住民税は別途申告が必要になることがあります。
年末調整をしたあと、確定申告では何を用意すればよいですか?
基本的には、本業の源泉徴収票、副業の収入や経費を確認できる資料、追加の控除に関する資料などを用意します。
副業がアルバイトであれば、副業先の源泉徴収票も必要です。
事業所得として申告する場合は、申告方法に応じた決算書なども準備します。
年末調整と確定申告の違いが分かったら、次は副業そのものの仕組みも整理してみませんか。
副業アカデミー「ゼロアカ」では、アフィリエイト、転売、投資などを扱う100本以上の講義動画を無料公開していると案内しています。
仕事と家事で忙しく、有料教材を購入する前に情報を比較したい方にとって、学習先の候補になるでしょう。
税金の手続きは国税庁や自治体の公式情報で確認し、副業の学習には目的に合った資料を使い分けるのがおすすめです。
無料公開の範囲や提供条件は変更される場合があるため、最新の内容は登録ページで確認してください。
tama(たま)
個人事業主として本業を続けながら、副業にも継続的に取り組む在宅副業の情報の案内人。「すきま時間の在宅副業ノート」では、忙しい毎日の中でも、自分に合った副業を判断できるよう、始め方や必要な準備、費用、注意点を整理して発信しています。
知ってる?無料でも使える最新AIの『Muse』Museって、ただのAIチャットじゃないんだよね。
調べものはもちろん、メールや予定の整理まで、あなたの代わりに動いてくれるの。しかも、あなたがいない間もちゃんと進めてくれるから、気づいたら「もう手放せない!」ってなるやつ。
まだ使ってないなら、これは本気でおすすめ。とりあえず試してみてほしいな。
招待コードの使い方も、めっちゃ簡単だよ
1. muse.ai/join から参加する
2. 参加してから48時間以内に、[設定]でコードを入れるだけコード:P14073
このコードを使うと、私たち両方に10億のMuseトークンがもらえるよ。お得だから、忘れないうちにね。