※本記事はプロモーションを含みます
副業で2か所から給与をもらう場合、年末調整は原則1社だけで行い、本業側は甲欄、副業側は乙欄を適用します。
ただし、甲欄・乙欄は収入の多さだけで決まるわけではありません。扶養控除等申告書の提出先によって区分が決まり、副業の働き方によって確定申告の必要性も変わります。
副業の年末調整は甲欄・乙欄のどっち?基本的な違い
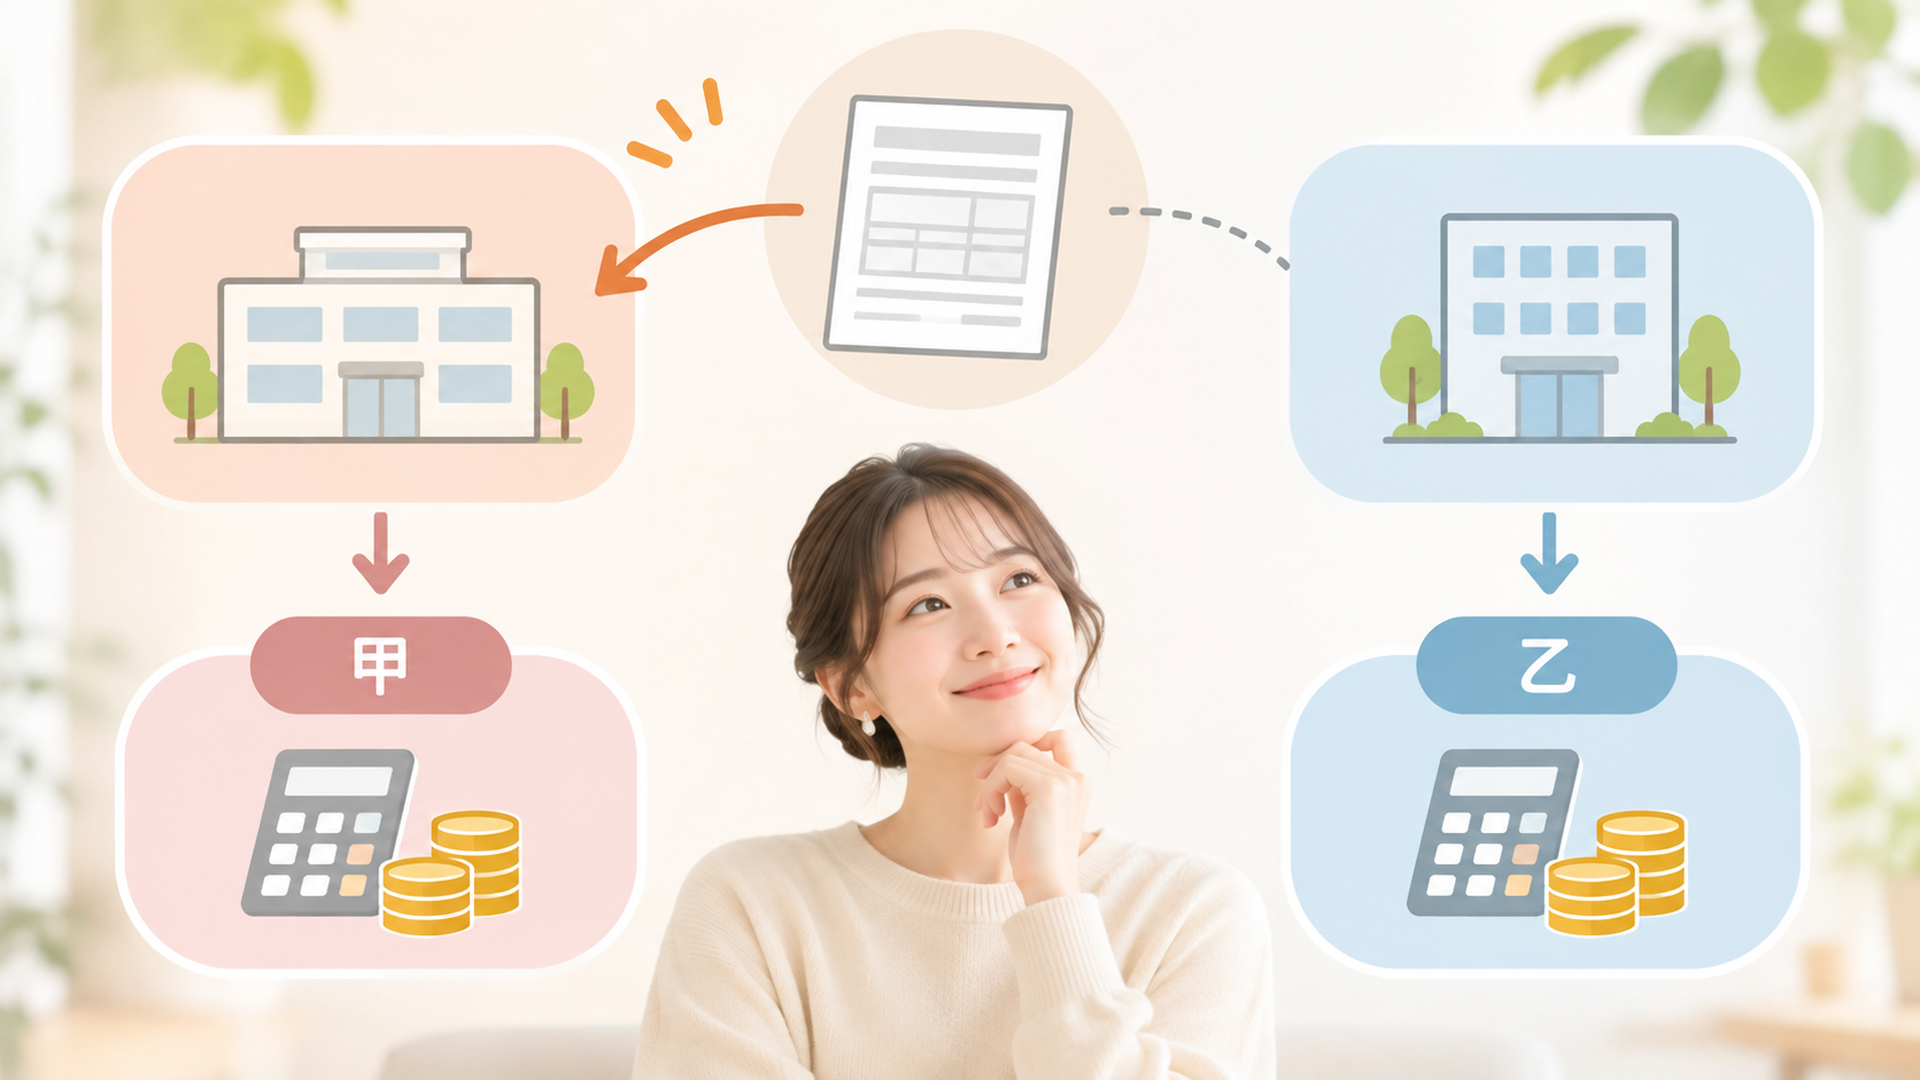
副業で2か所以上から給与を受け取っている場合、原則として主な勤務先が甲欄、もう一方の勤務先が乙欄です。
この区分を理解するには、まず「源泉徴収」と「扶養控除等申告書」の関係を知っておくと分かりやすくなります。
源泉徴収とは、会社が給与を支払うときに所得税などをあらかじめ差し引き、本人に代わって納める仕組みです。
毎月の給与から引かれる所得税は、国税庁が公表する「給与所得の源泉徴収税額表」を使って計算されます。
この税額表にある区分が、甲欄・乙欄・丙欄です。
甲欄・乙欄・丙欄の違いを比較
| 区分 | 主な対象者 | 年末調整 |
|---|---|---|
| 甲欄 | 扶養控除等申告書を提出した勤務先の従業員 | 原則として対象 |
| 乙欄 | 扶養控除等申告書を提出していない勤務先の従業員 | 原則として対象外 |
| 丙欄 | 一定の条件を満たす日雇い・短期雇用の従業員 | 原則として対象外 |
国税庁の「No.2520 2か所以上から給与をもらっている人の源泉徴収」では、甲欄が適用される給与を「主たる給与」、乙欄が適用される給与を「従たる給与」としています。
ここで重要なのが、甲欄を適用する勤務先は、原則として同時に1か所だけという点です。
たとえば、平日は会社員として働き、休日には別の会社でアルバイトをしている場合を考えてみましょう。
平日の勤務先に「給与所得者の扶養控除等(異動)申告書」を提出していれば、通常は平日の勤務先が甲欄、休日のアルバイト先が乙欄になります。
会社員とパート、あるいはパートを2か所掛け持ちする場合でも、基本的な考え方は同じです。
甲欄と乙欄では毎月の所得税が違う
甲欄と乙欄では、毎月の給与から源泉徴収される所得税額が異なります。
甲欄は税額表で扶養親族等の人数を考慮するのに対し、乙欄は原則として通常の甲欄よりも多く源泉徴収される仕組みです。
国税庁の令和8年分(2026年分)の源泉徴収税額表を見ると、その違いが分かります。
たとえば、月額表で社会保険料等を差し引いた後の給与が10万5,000円以上10万7,000円未満の場合、税額は次のようになります。
- 甲欄・扶養親族等0人:170円
- 乙欄:3,800円
同じ給与額でも、源泉徴収額には大きな差があります。
ただし、これは毎月の給与計算上の違いであり、乙欄だから最終的な年間所得税が必ず高くなるという意味ではありません。
乙欄で多めに引かれた税金は、確定申告によって精算され、還付される場合があります。
なお、2024年分の税額表を使った解説では、給与8万8,000円以上8万9,000円未満について、甲欄130円、乙欄3,200円という例が紹介されています。
しかし、2026年分の税額表は改定されています。以前の数字をそのまま現在の給与計算に当てはめないようにしましょう。
また、給与を毎月まとめて受け取る場合は通常「月額表」を使いますが、日払いなどの場合には「日額表」を使うことがあります。
日雇いや短期雇用では、一定の条件を満たす場合に丙欄が適用されます。短期アルバイトなら何でも丙欄になるわけではないため、雇用期間や給与の支払い方法の確認が必要です。
副業を始めると、給与の税金だけでなく、働き方や収入管理も気になりますよね。
「何から学べばよいか分からない」という方は、副業の基礎知識を先に整理する方法もあります。
「副業アカデミー ゼロアカ」では、アフィリエイトや転売、投資などに関する100本以上の講義動画を無料で公開しています。
年末調整の個別相談サービスではありませんが、今後の副業の選択肢を学ぶ入り口として利用できます。
有料教材を買う前に情報を集めたい方は、講義内容や登録条件を確認してみてください。
無料公開の内容や期間は変更される可能性があるため、最新情報は登録ページで確認してください。
⇒ ゼロアカ|無料の副業講義を確認する
副業で甲欄・乙欄を選ぶには?扶養控除等申告書の提出先がポイント
甲欄と乙欄を決めるときは、まず「給与所得者の扶養控除等(異動)申告書」をどちらの勤務先に提出しているか確認します。
この申告書を提出している勤務先が主たる給与の支払者となり、甲欄を適用するのが基本です。
収入が多い勤務先を甲欄にするべき?
2か所で働いている場合、一般的には収入の多い勤務先を主たる勤務先とすることが多いでしょう。
ただし、税務上は単純に「給与が高い会社が自動的に甲欄になる」という決まりではありません。
国税庁の説明では、扶養控除等申告書を提出している勤務先から受け取る給与が主たる給与とされています。
つまり、給与額の大小は提出先を考える際の材料にはなりますが、実際の区分は申告書の提出状況に基づいて判断されます。
仮に次のような働き方をしている場合を考えてみましょう。
A社では月25万円、B社では月6万円の給与を受け取っています。
A社が主な勤務先で、すでに扶養控除等申告書を提出しているなら、通常はA社が甲欄、B社が乙欄です。
この場合、B社にも同じ扶養控除等申告書を提出する必要はありません。
一方、両社の勤務時間や収入が近い場合は、今後の働き方や給与の見込みも踏まえ、どちらを主たる勤務先とするか確認しておくとよいでしょう。
扶養家族がいない場合も申告書は必要?
扶養家族がいなくても、甲欄の適用を受けるには扶養控除等申告書の提出が必要です。
書類に「扶養」という言葉が入っているため、独身の方や扶養親族のいない方は関係ないと思ってしまうかもしれません。
しかし、この書類は扶養親族の人数だけでなく、勤務先が源泉徴収区分を判断するためにも使用します。
国税庁の「令和8年分年末調整のしかた」では、原則として、その年最初の給与支払日の前日までに提出すると案内されています。
提出を忘れていた場合、勤務先で乙欄が適用されている可能性があります。
給与明細の源泉所得税が想定より多いと感じたら、まず給与担当者に提出状況を確認してみましょう。
乙欄でも扶養控除を受けられる例外がある
ここは少し注意したい部分です。
乙欄では扶養親族等を考慮しないのが基本ですが、条件を満たした場合には「従たる給与についての扶養控除等(異動)申告書」という別の書類を提出できる制度があります。
国税庁の2026年4月1日現在の案内では、一定の要件を満たしてこの申告書を提出した場合、月額表の乙欄の税額から、申告した扶養親族等1人につき1,610円を控除するとされています。
日額表の乙欄では、対象者1人につき50円の控除です。
ただし、これは誰でも利用できる制度ではなく、主たる給与から受けられる控除との関係など、所定の条件があります。
また、従たる給与についての扶養控除等申告書を提出しても、副業先で通常の年末調整を受けられるようになるわけではありません。
名前が似ているため混同しやすいのですが、主たる給与の申告書とは役割が異なります。
副業って、時間が足りないのが一番つらいよね。
Museは、調べものやメール整理、資料づくりまで、あなたの代わりに進めてくれるパーソナルAIエージェント。本業の合間でも、寝てる間でも動いてくれるから、副業の時間がぐっと増えるよ。
限定特典(10億トークン獲得)
紹介コード:P14073
※参加後48時間以内に[設定]から入力すると、あなたと私の両方に付与されます!
副業の年末調整は2箇所でできる?確定申告が必要になる条件
2か所から給与を受け取っている場合、通常の年末調整は主たる勤務先でのみ行い、副業先の乙欄給与は原則として対象になりません。
副業先で源泉徴収された所得税は、必要に応じて本人が確定申告をして精算します。
本業の年末調整に副業の給与を合算できる?
2か所で同時に働いている場合、本業の会社で副業先の給与までまとめて年末調整してもらうことは、原則としてできません。
たとえば、A社で正社員、B社でアルバイトとして働いているケースです。
A社には扶養控除等申告書を提出し、B社では乙欄が適用されているとします。
この場合、A社は基本的に自社の給与について年末調整を行います。
B社の給与は年末調整の対象外となるため、必要な場合にはA社とB社の源泉徴収票を使って本人が確定申告します。
国税庁の「No.2520」でも、従たる給与については原則として年末調整できず、本人が確定申告で税額を精算すると説明しています。
なお、年末調整で提出する基礎控除申告書などでは、控除額の判定のために副業先の給与を含めた所得の見積額が必要になることがあります。
控除を判定するために副業収入を申告書へ記入することと、副業先の給与そのものを年末調整で精算することは別です。
ここを区別すると、書類の記入で迷いにくくなります。
副業の給与が20万円を超えたら確定申告?
国税庁の「No.1900 給与所得者で確定申告が必要な人」では、複数の勤務先から給与を受け取る人について、次の基準が示されています。
給与がすべて源泉徴収の対象である場合、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要です。
ただし、次の両方を満たす人などには申告不要となる例外があります。
- 給与収入の合計額から、一定の所得控除を差し引いた金額が150万円以下
- 給与所得・退職所得以外の所得金額の合計が20万円以下
この150万円の判定で差し引く所得控除には、雑損控除、医療費控除、寄附金控除、基礎控除を含めません。
また、給与総額が2,000万円を超える場合や、ほかに申告が必要となる事情がある場合も別途確認が必要です。
「副業が20万円以下なら、どんな場合でも確定申告は不要」と覚えてしまうのは避けましょう。
アルバイトとブログ副業では20万円の考え方が違う
副業がアルバイトの場合は、基本的に給与として受け取った収入金額を使います。
一方、ブログアフィリエイトや業務委託など、給与以外の副業については、原則として収入から必要経費を差し引いた所得金額を使います。
仮の例で整理すると、次のようになります。
A社で年末調整を受けている会社員が、B社のアルバイトで年間25万円の給与を受け取った場合、ほかの要件にもよりますが、通常は確定申告の対象になります。
一方、ブログ副業で年間25万円の収入があり、必要経費が8万円だった場合、所得は17万円です。
ほかに所得がなく、通常の申告不要制度の条件を満たすなら、所得税の確定申告が不要となる可能性があります。
ただし、医療費控除などのために確定申告をする場合は、原則として申告不要とされる少額の所得も含めて申告する必要があります。
また、所得税の確定申告が不要であっても、住民税の申告は別に必要となる場合があります。
住民税には所得税と同じ20万円の申告不要制度がないため、お住まいの市区町村の案内を確認してください。
2026年の税制改正と年収の壁にも注意
2026年分の年末調整では、基礎控除や給与所得控除の見直しなど、前年から変更された部分があります。
国税庁の「令和8年分年末調整のしかた」でも、控除額の変更や扶養親族等の所得要件の改正が案内されています。
以前の「年収103万円」という目安だけで、現在の所得税や扶養の条件を判断することはできません。
また、本人に所得税がかからない収入の目安と、家族の税法上の扶養に入れる基準、社会保険の扶養に入れる基準は同じではありません。
甲欄・乙欄の選択だけでなく、年間の給与総額や扶養関係に変化がある人は、該当する年の制度を確認することが大切です。
副業の税金を調べていると、給与所得と事業所得の違いや、収入と経費の管理まで、次々に分からないことが出てきますよね。
とはいえ、忙しい平日の夜に、調べる時間をたくさん確保するのは難しいものです。
そんなときは、必要な情報を動画で学ぶ方法もあります。
「副業アカデミー ゼロアカ」は、アフィリエイト・転売・投資などの副業について、基礎から実践的な内容まで学べる無料講義を案内しています。
税務申告の代行や個別の税務相談を受けられるサービスではありませんが、副業の仕組みを整理したい方には学習の選択肢になります。
講義の内容や公開条件は変更される可能性があるため、最新情報は登録ページで確認してください。
⇒ ゼロアカ|副業の基礎を動画で学ぶ
甲欄・乙欄を間違えたらどうなる?年末調整の修正方法
甲欄と乙欄の適用を間違えていた場合は、まず勤務先へ事情を伝え、源泉徴収や年末調整の処理を確認する必要があります。
特に注意したいのは、扶養控除等申告書を2か所に提出し、両方の勤務先で年末調整を受けてしまったケースです。
2か所で年末調整をしてしまった場合
2か所で年末調整をすると、基礎控除などの所得控除が重複して適用され、本来より所得税が少なく計算される可能性があります。
たとえば、本業のA社と副業のB社の両方で扶養控除等申告書を提出し、どちらも甲欄として給与計算されていた場合です。
このようなときは、両社の給与担当者に提出状況と年末調整の実施状況を確認します。
そのうえで、主たる勤務先を明確にし、従たる勤務先の源泉徴収区分や年末調整の取り扱いを修正する必要があります。
具体的な対応は、誤りに気づいた時期や源泉徴収票の発行状況、会社がすでに税務署・市区町村へ書類を提出しているかによって異なります。
勤務先で源泉徴収の再計算や源泉徴収票の訂正が必要になる場合もあります。
また、本人による確定申告で年間の税額を精算することもありますが、確定申告だけで勤務先のすべての事務処理が不要になるわけではありません。
すでに源泉徴収票を受け取っている場合は、訂正が必要かどうかを勤務先へ確認しましょう。
乙欄から甲欄に変更する場合
年の途中で働き方が変わり、乙欄から甲欄へ変更するケースもあります。
たとえば、A社とB社で働いていた人が、主たる勤務先だったA社を退職し、B社だけで働くようになった場合です。
B社が新たに主たる給与の勤務先になるなら、扶養控除等申告書の提出など、必要な手続きを確認します。
このとき、退職したA社の給与についても、年末調整の対象となる場合があります。
国税庁の「No.2674 中途就職者の年末調整」では、前の勤務先に扶養控除等申告書を提出して受け取った給与は、一定の条件のもとで新しい勤務先の年末調整に含めるとされています。
そのため、A社から交付された源泉徴収票をB社へ提出し、必要な確認を受けます。
ただし、B社で以前に乙欄として受け取った給与の処理も含め、個別の勤務状況によって確認事項が異なります。
年の途中で主たる勤務先を変更する場合は、変更前後の給与をどのように精算するか、両社の給与担当者や税務署に確認すると安心です。
甲欄から乙欄に変更する場合
反対に、A社を主たる勤務先としていた人が、B社を主たる勤務先に変更するケースもあります。
この場合、A社での甲欄適用を終了し、B社での手続きを進めることになります。
ただし、変更前後の扶養控除等申告書の提出状況や、年末調整の対象となる給与については整理が必要です。
特に、同じ年に2社で甲欄が重複していないか、源泉徴収票が正しく発行されるかを確認しましょう。
なお、短期雇用で丙欄が適用されていた人が、雇用期間の変更などにより甲欄・乙欄へ移る場合もあります。
この場合も、単に給与明細の区分を変更するだけでなく、当初の雇用契約やその後の勤務条件を踏まえた処理が必要です。
確定申告を忘れていた場合は?
確定申告が必要だったのに提出していなかった場合は、期限後申告などの対応を確認しましょう。
国税庁の「No.2024 確定申告を忘れたとき」では、期限後に申告した場合、条件に応じて無申告加算税や延滞税が発生することがあると案内しています。
ただし、すべての申告漏れに同じ金額のペナルティが発生するわけではありません。
申告内容や納税額、自主的に申告した時期などによって取り扱いは変わります。
誤りに気づいたら、必要な源泉徴収票や収入記録をそろえ、税務署や税理士へ確認することが大切です。
副業の年末調整で迷わないために何を確認する?
副業の年末調整で大切なのは、甲欄か乙欄かという区分だけでなく、年間の収入をどのように整理しておくかという点です。
私は個人事業主として本業を続けながら、副業にも継続して取り組んでいます。
ブログアフィリエイトや楽天ROOMなどの副業にも取り組んでいますが、こうした給与以外の働き方と、アルバイトのような給与を受け取る働き方では、確認すべき税務手続きが異なります。
そのため、副業を始める段階から「収入の種類」を把握しておくことが大切だと考えています。
最初に確認したい5つの項目
年末調整の時期になって慌てないために、次の順番で整理しておくと分かりやすくなります。
1. 副業の収入が給与かどうか確認する
アルバイトなどの給与なのか、業務委託やアフィリエイトなどの収入なのかを分けます。
2. 扶養控除等申告書の提出先を確認する
2か所で給与を受けている場合、どちらが主たる勤務先か整理します。
3. 給与明細の源泉所得税を確認する
甲欄・乙欄の適用に疑問があれば、勤務先へ問い合わせます。
4. 年間の収入金額と所得金額を整理する
給与収入と、給与以外の副業所得を区別して記録します。
5. 確定申告と住民税申告の必要性を確認する
年末調整の結果や年間所得をもとに、必要な手続きを判断します。
この順番なら、税金の専門知識を最初からすべて覚える必要はありません。
まず自分の働き方を整理し、それから該当する制度を確認できます。
確定申告の準備も早めに進める
2か所以上から給与を受け取る場合は、原則としてすべての勤務先から源泉徴収票を受け取って保管しておきましょう。
確定申告では、本業と副業の給与を合算し、必要な控除などを反映して年間の所得税額を計算します。
申告には、国税庁の「確定申告書等作成コーナー」を利用できます。
画面の案内に沿って収入や控除を入力し、申告書を作成する仕組みです。
e-Taxによる電子申告にも対応しているため、条件や利用環境が整えば、自宅から手続きできます。
申告期限は原則として対象年の翌年2月16日から3月15日までですが、期限日が休日に当たる場合は取り扱いが変わります。
なお、税金の還付を受けるための申告には、通常の確定申告期間と異なる提出可能期間があります。
申告する年の具体的な期限は、国税庁の最新案内で確認してください。
甲欄・乙欄の違いを知ることは、副業選びにも役立つ
私が特に大切だと考えているのは、副業の収入額だけでなく、収入を得るために必要な管理や手続きも比較することです。
たとえば、アルバイトのような給与収入なら、勤務先が源泉徴収や給与明細の発行を行います。
一方、業務委託やブログアフィリエイトなどでは、自分で収入や必要経費を記録し、所得を計算する必要があります。
どちらが優れているという話ではありません。
給与収入には勤務時間や雇用契約上の条件があり、給与以外の副業には収入の不確実性や記帳の負担があります。
本業と家事の合間に副業を続けるなら、作業時間だけでなく、こうした管理時間も含めて考えることが大切です。
私は、副業の選び方を「いくら収入が見込めるか」という一点だけで判断するのは難しいと感じています。
たとえば、自由に作業時間を決めたい方にはブログ運営などが選択肢になる一方、働いた時間に応じて給与が支払われる仕事のほうが予定を立てやすい方もいるでしょう。
ただし、ブログなどは収入が発生するまでの期間や成果が不確実です。給与で働く場合も、拘束時間や契約条件を確認する必要があります。
だからこそ、収入の仕組みと税務上の扱いをセットで理解しておくことが、副業を比較する際の判断材料になります。
年末調整は年末だけの手続きに見えますが、実際には副業を始めるときの働き方の選択ともつながっているのです。
まとめ:副業の年末調整は甲欄・乙欄の提出先で決まる
副業で2か所から給与を受け取っている場合、甲欄・乙欄を判断する基本は扶養控除等申告書の提出先です。
主たる勤務先では甲欄、副業先では乙欄を適用し、年末調整は原則1か所で行います。
副業先の乙欄給与は原則として年末調整できないため、年間の収入などの条件に応じて、本人が確定申告を行います。
また、乙欄は毎月の源泉徴収額が多くなりやすいものの、最終的な所得税額は年間の所得や控除によって決まります。
すでに2か所で年末調整をしてしまった場合や、途中で主たる勤務先が変わった場合も、勤務先と相談しながら必要な訂正や申告を確認できます。
まずは扶養控除等申告書を提出した勤務先と、給与明細の源泉所得税を確認するところから始めてみてください。
よくある質問
副業が乙欄なら年末調整はしなくていい?
副業先の乙欄給与は、原則として年末調整の対象になりません。
ただし、所得税の確定申告が必要になる場合があります。年末調整の対象外であることと、税金の申告が不要であることは別です。
副業の年末調整を2箇所でしてしまったらどうする?
まず両方の勤務先に扶養控除等申告書の提出状況を確認し、主たる勤務先を明確にします。
そのうえで、源泉徴収や年末調整の訂正が必要か確認し、必要に応じて確定申告で税額を精算します。
乙欄で引かれた税金は確定申告で戻ってくる?
戻ってくる可能性はありますが、必ず還付されるわけではありません。
本業と副業の給与などを合算して年間の税額を計算し、すでに源泉徴収された金額との差額によって、還付または追加納税が決まります。
副業の年末調整を理解すると、次は「自分にはどのような副業が合うのか」も考えやすくなります。
税金の仕組みを知ることと、副業の収入の仕組みを学ぶことは、どちらも働き方を選ぶための準備です。
「副業アカデミー ゼロアカ」では、アフィリエイト・転売・投資などに関する100本以上の講義動画を無料で案内しています。
副業の基礎から情報を集めたい方や、有料教材を購入する前に学習内容を比較したい方には、選択肢の一つになるでしょう。
無料で公開されている範囲や登録条件は、最新の案内を確認してください。
税務手続きは国税庁の公式情報で確認しながら、副業についても少しずつ知識を増やしてみませんか。
⇒ ゼロアカ|無料講義の内容と登録条件を見る
すきま時間の在宅副業ノート
tama(たま)
知ってる?無料でも使える最新AIの『Muse』Museって、ただのAIチャットじゃないんだよね。
調べものはもちろん、メールや予定の整理まで、あなたの代わりに動いてくれるの。しかも、あなたがいない間もちゃんと進めてくれるから、気づいたら「もう手放せない!」ってなるやつ。
まだ使ってないなら、これは本気でおすすめ。とりあえず試してみてほしいな。
招待コードの使い方も、めっちゃ簡単だよ
1. muse.ai/join から参加する
2. 参加してから48時間以内に、[設定]でコードを入れるだけコード:P14073
このコードを使うと、私たち両方に10億のMuseトークンがもらえるよ。お得だから、忘れないうちにね。