※本記事はプロモーションを含みます
副業収入が20万円以下でも、本業の会社で行う年末調整は原則必要です。所得税の確定申告が不要になる場合でも、住民税の申告は別に確認しなければなりません。
「副業が20万円以下なら何もしなくていいの?」「年末調整の書類から会社に副業がバレる?」と気になっている方も多いですよね。
2026年分の国税庁の案内をもとに、年末調整・確定申告・住民税申告の違いと、会社員が確認しておきたい手続きを整理します。
副業収入が20万円以下なら年末調整は不要になる?
結論からいうと、副業収入が20万円以下だからといって、本業の年末調整が不要になるわけではありません。
よく耳にする「20万円以下なら申告不要」という話は、一定の条件を満たす給与所得者について、所得税の確定申告を省略できる制度を指しています。
年末調整そのものを省略できるという意味ではないのです。
年末調整は本業の給与に対する税金の精算
年末調整とは、会社が毎月の給与から天引きした所得税と、その年に納めるべき所得税との差額を精算する手続きです。
会社員の場合、通常は勤務先が年末にこの手続きを行います。
国税庁の「No.2665 年末調整の対象となる人」では、原則として、勤務先に扶養控除等申告書を提出している一定の給与所得者が対象になると説明されています。国税庁
例えば、会社から給与を受け取りながら、休日にブログやWebライティングなどの副業をしている人を考えてみましょう。
本業の会社は、基本的に自社が支払う給与について年末調整を行います。
一方、副業で得た給与以外の所得は、通常、本業の会社の年末調整で直接精算するものではありません。
ただし、基礎控除などの判定に使う合計所得金額の見積額には、副業所得が関係することがあります。
つまり、年末調整の対象となる給与と、年末調整書類で申告する所得の範囲は同じではないという点が重要です。
「20万円以下なら不要」は確定申告の話
国税庁の「No.1900 給与所得者で確定申告が必要な人」では、給与を1か所から受け取り、そのすべてが源泉徴収の対象となる場合、給与所得・退職所得以外の所得が20万円を超える人は、原則として確定申告が必要とされています。
反対に、給与収入が2,000万円以下などの条件を満たし、それ以外の所得が20万円以下なら、所得税の確定申告を省略できる場合があります。国税庁+1
ここで整理したいのは、次の違いです。
| 手続き | 主な役割 | 副業20万円以下の場合 |
|---|---|---|
| 年末調整 | 勤務先が給与の所得税を精算 | 原則として通常どおり行う |
| 所得税の確定申告 | 本業・副業などの所得を含めて税額を精算 | 条件を満たせば省略可能 |
| 住民税の申告 | 自治体へ所得を申告 | 別途必要になる場合がある |
「20万円以下」という数字だけでは、必要な手続きは決まりません。
本業が給与所得なのか、副業が給与か業務委託か、ほかに申告する所得があるかによって判断が変わります。
私がこの制度で特に大切だと考えるのは、年末調整をするかどうかと、確定申告をするかどうかを別々に判断することです。
この違いを理解するだけでも、年末に何を準備すればよいか整理しやすくなります。
年末調整や確定申告のことを調べると、知らない言葉が次々に出てきますよね。
副業を始めたいだけなのに、税金の勉強から始めなければならないのかと、迷う方もいると思います。
税金の確認は国税庁などの公式情報で行う必要がありますが、副業そのものの仕組みは無料で学べる選択肢もあります。
「副業アカデミー ゼロアカ」では、アフィリエイトや転売、投資などに関する講義動画100本以上を無料で公開すると案内しています。
有料教材を購入する前に、副業の種類や仕組みを知りたい方には、学習の入り口になります。
税務相談を目的としたサービスではないため、制度の確認とは分けて利用しましょう。
無料公開の条件など、最新情報は登録ページで確認してください。
⇒ ゼロアカ|無料の副業講義を確認する
副業の20万円以下・20万円以上は何を基準に判断する?
確定申告の必要性を判断するときは、まず副業で受け取ったお金が「収入」なのか「所得」なのかを区別します。
特にブログ、アフィリエイト、Webライティングなどの副業では、この違いを理解しておくことが大切です。
業務委託やブログ副業は収入から必要経費を差し引く
給与所得以外の副業では、一般的に次のように所得を計算します。
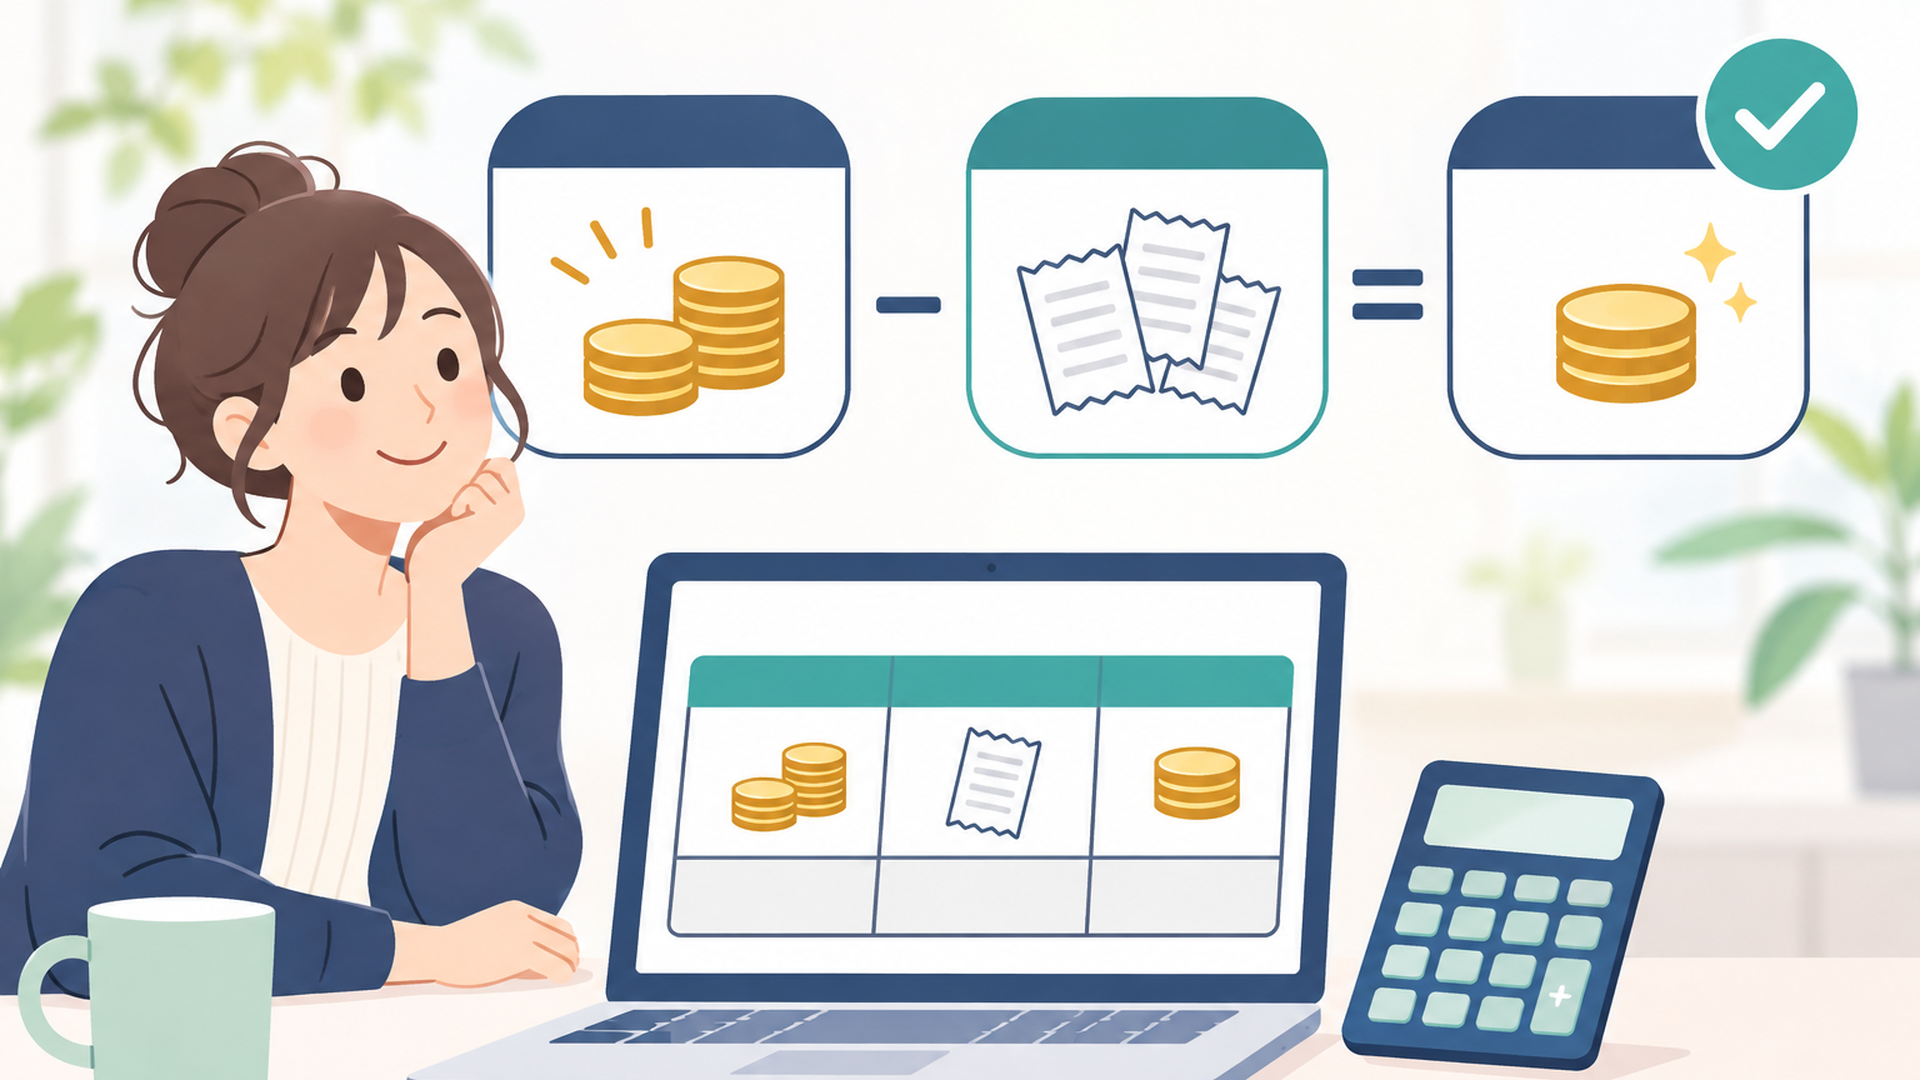
所得=収入-必要経費
例えば、次のような仮のケースを考えてみます。
- 副業の年間売上:50万円
- 副業に必要だった経費:35万円
- 差し引いた所得:15万円
この場合、所得は15万円です。
会社からの給与が1か所で、年末調整済みの給与収入が2,000万円以下など、一定の条件を満たしていれば、所得税の確定申告は原則として不要になる可能性があります。
ただし、経費として認められるのは、副業の収入を得るために必要だった支出です。
例えば、パソコン代や通信費なども、購入した金額をすべて無条件に経費へ計上できるわけではありません。
私生活でも利用するものについては、業務に使用した部分を合理的に区分する必要があります。
また、一定金額以上の備品などは、購入時に全額を経費へ計上するのではなく、減価償却などの処理が必要になる場合があります。
「売上から買い物代を引けば20万円以下になる」と単純に考えず、支出の内容と業務との関係を確認しましょう。
アルバイトなど給与の副業は判断方法が違う
副業がアルバイトやパートの場合は、扱いが変わります。
国税庁の案内では、2か所以上から給与を受け取っている場合、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要です。
例えば、本業の会社で年末調整を受けながら、副業先のアルバイトで年間30万円の給与を受け取った場合を考えます。
その30万円が年末調整されていない給与であれば、原則として確定申告の対象になります。
この判定では、アルバイトの給与から自分で経費を差し引いて20万円以下にするわけではありません。
なお、給与所得や所得控除の状況によっては申告不要となる例外もあるため、個別の条件を確認してください。
副業の種類別に20万円の判断方法を比較
| 副業の形態 | 主な所得区分 | 20万円判定で見る金額 |
|---|---|---|
| Webライティングの業務委託 | 雑所得または事業所得 | 収入から必要経費を差し引いた所得 |
| ブログアフィリエイト | 雑所得または事業所得 | 所得金額 |
| 楽天ROOMなどの紹介報酬 | 雑所得または事業所得など | 所得金額 |
| 動画投稿による収益 | 雑所得または事業所得 | 所得金額 |
| アルバイト・パート | 給与所得 | 年末調整されなかった給与の収入金額 |
| 複数の副業を兼業 | 所得の内容による | 対象となる所得・給与収入を合算 |
所得区分は名称だけで決まるものではなく、実際の契約内容や仕事の継続性、事業の実態などによって判断されます。
例えば、ブログを運営しているだけで、自動的に事業所得になるわけではありません。
また、複数の副業で収入を得ている場合、特定の副業だけが20万円以下であっても、それだけでは申告不要とは判断できません。
副業ごとではなく、申告判定の対象となる金額を合計して確認することが重要です。
所得20万円以下でも確定申告が必要になることはある?
あります。
20万円以下の申告不要制度は、すべての人が利用できるものではありません。
国税庁では、給与収入が2,000万円を超える人や、特定の所得・勤務形態に該当する人などについて、別の申告要件を定めています。
また、医療費控除や住宅ローン控除の初年度など、年末調整では対応できない控除を受けるために確定申告を行うこともあります。
その場合、20万円以下だからといって、副業所得だけを申告書から除外することはできません。
確定申告をするなら、申告対象となる所得を適切に含めて税額を計算します。
副業の報酬から所得税が源泉徴収されている場合には、確定申告によって税金が戻る可能性もあります。
つまり、20万円という基準は「税金がかからない金額」でも「申告してはいけない金額」でもありません。
申告義務があるかどうかを判断するための条件の一つなのです。
副業って、時間が足りないのが一番つらいよね。
Museは、調べものやメール整理、資料づくりまで、あなたの代わりに進めてくれるパーソナルAIエージェント。本業の合間でも、寝てる間でも動いてくれるから、副業の時間がぐっと増えるよ。
限定特典(10億トークン獲得)
紹介コード:P14073
※参加後48時間以内に[設定]から入力すると、あなたと私の両方に付与されます!
年末調整で副業20万円以下と書いたら会社にバレる?
副業所得が20万円以下であっても、年末調整書類の記載内容などから勤務先が副業の存在に気づく可能性はあります。
ただし、税金の書類だけで副業の内容が必ず特定されるわけではありません。
ここでは、年末調整と住民税の仕組みを分けて確認します。
2026年の基礎控除申告書には副業所得が関係する
国税庁は、2026年分の年末調整に関する書類や記載方法を案内しています。
その中の「給与所得者の基礎控除申告書」では、本人の合計所得金額の見積額を計算します。
この見積額には、給与所得だけでなく、給与以外の所得も関係します。
例えば、本業の給与に加えてブログの所得がある場合、その所得が基礎控除の判定に影響する可能性があります。
また、副業が別の会社からの給与である場合、給与所得金額の計算には複数の勤務先から受け取る給与を考慮する必要があります。
国税庁の2026年分の従業員向け案内でも、複数の勤務先から給与を受け取っている場合は、すべての給与収入を合算して給与所得金額を求める方法が示されています。国税庁+1
そのため、「副業所得が20万円以下だから、年末調整書類には一切関係しない」と考えるのは適切ではありません。
特に2026年分は、所得税の基礎控除や給与所得控除の最低保障額などの改正があり、12月の年末調整にも変更が反映されます。
国税庁によると、これらの改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。国税庁
2025年分の記入例をそのまま使うのではなく、2026年分の書式と説明を確認したいところです。
会社には副業の具体的な内容まで分かる?
年末調整書類に所得の見積額を記載することで、給与以外にも所得があると勤務先に推測される可能性はあります。
ただし、それだけで「ブログで収入を得ている」「アルバイトをしている」といった具体的な活動内容まで分かるとは限りません。
本業以外の所得には、副業以外の収入が含まれる場合もあるためです。
それでも、会社が副業の届出を求めている場合や、就業規則で一定の制限を設けている場合は注意が必要です。
厚生労働省の「副業・兼業の促進に関するガイドライン」では、労働者が副業・兼業を行う際に、労働時間や健康管理、企業との関係などを適切に扱うことが重視されています。
副業を会社に知られたくないという気持ちは理解できますが、年末調整書類に事実と異なる所得金額を記載する方法はすすめられません。
税務上の申告義務と、勤務先への届出義務は別の問題として整理しましょう。
住民税の通知から副業に気づかれる可能性もある
年末調整以外で確認しておきたいのが、住民税の納付方法です。
会社員の住民税は、通常、勤務先が給与から天引きする「特別徴収」によって納付されます。
自治体は前年の所得に基づいて住民税額を計算し、特別徴収する税額を勤務先へ通知します。
副業の所得が住民税の計算に含まれると、給与の状況に比べて住民税額が高くなることがあります。
その変化をきっかけに、勤務先が給与以外の所得の存在に気づく可能性はあります。
ただし、勤務先向けの税額通知に副業の仕事内容がそのまま記載されるわけではありません。
住民税額は所得控除や税額控除などによっても変わるため、税額が増えたことだけで副業を断定できるものでもありません。
「住民税が増えたら必ずバレる」でも「20万円以下ならバレない」でもないというのが、制度に沿った理解です。
給与以外の副業所得については、確定申告書で住民税の徴収方法を「自分で納付」と選択できる場合があります。
ただし、自治体の取扱いや所得の状況によって希望どおりに分けられない場合もあり、勤務先に知られないことを保証する制度ではありません。
副業がアルバイトなどの給与所得の場合は、原則として本業分と合算して特別徴収されるため、取扱いの違いにも注意してください。
年末調整の時期になると、税金だけでなく「これからどんな副業を選ぶべきか」も気になるかもしれません。
在宅でできる仕事には、アフィリエイトなど複数の方法があります。
それぞれの仕組みを個別に調べるのは、仕事や家事の合間では負担になりますよね。
そんなときは、無料の講義を使って候補を整理する方法もあります。
「副業アカデミー ゼロアカ」では、アフィリエイト・転売・投資などを扱う100本以上の無料講義動画が案内されています。
税金の手続きを代行するサービスではありませんが、費用をかけて教材を選ぶ前に、副業の学習テーマを比較するきっかけになります。
最新の無料公開条件や登録内容は、案内ページで確認してください。
⇒ ゼロアカ|副業の基礎を無料で学ぶ
副業が20万円以下でも住民税の申告は必要?
所得税の確定申告が不要な場合でも、住民税の申告は必要になることがあります。
これは、所得税と住民税では申告に関する制度が異なるためです。
住民税には所得税と同じ20万円ルールがない
石川県小松市の公式FAQでは、年末調整済みの給与所得以外に20万円以下の所得がある場合について、所得税の確定申告が不要でも、住民税の申告は必要と案内しています。
このFAQは2026年7月13日に更新されています。
住民税では、給与所得とそれ以外の所得を合計するなどして税額を計算するため、所得税の20万円以下の申告不要制度をそのまま利用できません。
例えば、会社の給与以外に年間15万円の雑所得がある場合、所得税の確定申告が不要でも、住民税については申告が必要になるケースがあります。
ただし、自治体にすでに所得情報が提供されている場合など、別途申告が不要になることもあります。
具体的な要否は、住所地の市区町村の公式案内で確認してください。
所得税の確定申告をした場合はどうなる?
所得税の確定申告を行った場合、その申告情報は原則として自治体にも連携されます。
このため、通常は住民税の申告を別に行う必要はありません。
一方、所得税の確定申告を省略する場合は、住民税の申告が必要かどうかを自分で確認することになります。
「確定申告しなくてよい」と分かった時点で確認を終えるのではなく、自治体への申告まで含めて判断することが大切です。
住民税を自分で納付したい場合の確認ポイント
住民税の納付方法には、主に次の2種類があります。
- 特別徴収:勤務先が給与から住民税を天引きする方法
- 普通徴収:本人が納付書などを使って住民税を納める方法
給与所得以外の副業所得については、所得税の確定申告書第二表で「自分で納付」を選択できる場合があります。
所得税の確定申告を行わず、住民税申告をする場合は、自治体の申告書や窓口で徴収方法について確認します。
注意したいのは、チェックを入れれば必ず希望どおりの徴収方法になるとは限らないことです。
自治体の取扱いや所得の状況によっては、普通徴収にできない場合があります。
また、事業所得の赤字などが他の所得と通算される場合には、税額の計算や徴収方法に別の影響が生じることもあります。
会社に知られないことだけを目的に考えるのではなく、正しい所得区分と納付方法を確認しましょう。
2026年の年末調整と副業の確定申告はどう進める?
副業をしている会社員は、年末調整と確定申告を一度に考えるより、順番に確認した方が整理しやすくなります。
ここでは、2026年分の所得を対象にした一般的な流れを紹介します。
① 本業の年末調整書類を確認する
まず、本業の勤務先から案内される年末調整書類を確認します。
扶養控除等申告書や基礎控除申告書など、必要な書類は本人の状況によって異なります。
2026年分は税制改正によって基礎控除などの取扱いが変更されているため、国税庁の2026年分の案内を参照してください。
副業の所得がまだ確定していない場合は、申告書の記載方法に従い、合理的な見積額を計算します。
ここで大切なのは、所得税の確定申告を後で行う予定でも、年末調整書類は適切に記載することです。
本業の勤務先から交付される源泉徴収票も、後の確定申告に利用するため保管しておきましょう。
② 副業の収入と経費を年間で集計する
次に、2026年1月1日から12月31日までの副業の収入と経費を整理します。
国税庁の「No.2020 確定申告」でも、所得税の確定申告は1年間の所得と税額を計算し、源泉徴収済みの税金などを精算する手続きと説明されています。
業務委託などの副業なら、次の資料をまとめておくと確認しやすくなります。
- 報酬や売上が分かる明細
- 請求書や入金記録
- 必要経費の領収書・レシート
- 源泉徴収された税額が分かる資料
- 本業の源泉徴収票
副業がアルバイトの場合は、副業先の源泉徴収票も確認しましょう。
電子データで受け取った請求書などについては、電子帳簿保存法に基づく保存が必要になる場合があるため、受け取った時点で整理しておくと便利です。
私自身も個人事業主として働きながら、ブログアフィリエイトや楽天ROOMなどの副業を継続しています。
こうした立場から考えると、売上額だけを確認するのではなく、収入・経費・所得を区別して記録することが、申告判断をしやすくする基本だと感じています。
③ 確定申告が必要か判定する
年間の所得が整理できたら、確定申告の要否を確認します。
国税庁の「No.1900 給与所得者で確定申告が必要な人」に沿って、給与の支払元や副業の所得区分などを確認してください。
会社員の場合、主な判断材料は次のとおりです。
- 本業の給与が年末調整されているか
- 給与の年間収入が2,000万円以下か
- 副業が給与所得か、給与以外の所得か
- 年末調整されていない給与収入があるか
- 給与・退職所得以外の所得がいくらあるか
- 医療費控除などで確定申告する予定があるか
これらを確認すると、単純に「副業収入が20万円以下かどうか」だけで判断できない理由が見えてきます。
申告が必要な場合は、本業と副業を別々に申告するのではなく、原則として1つの確定申告書にまとめます。
本業の給与についても、年末調整後の源泉徴収票をもとに必要事項を記入します。
④ 国税庁の確定申告書等作成コーナーを利用する
国税庁の「確定申告書等作成コーナー」では、画面の案内に従って所得や控除などを入力し、申告書を作成できます。
必要に応じてe-Taxによるオンライン提出も可能です。国税庁
副業の確定申告に慣れていない人でも、所得区分や必要書類を先に整理しておけば、入力する内容を確認しやすくなります。
ただし、給与所得・雑所得・事業所得など、どの区分を選ぶべきかは事前に判断する必要があります。
税額が自動計算されることと、入力した内容の正しさが保証されることは別です。
所得区分や経費の扱いが分からない場合は、税務署や税理士などに相談してください。
⑤ 住民税の申告・納付方法まで確認する
所得税の確定申告が不要だった場合も、最後に住民税の申告が必要か確認します。
確認する相手は、原則として住所地の市区町村です。
所得税の確定申告が必要な場合は、確定申告書内の住民税に関する事項も確認します。
なお、住民税は前年の所得をもとに計算されるため、2026年分の所得は基本的に2027年度の住民税に反映されます。
所得税の確定申告と住民税の納付では、手続きの時期も異なります。
年末調整が終わったから税金の確認もすべて終わり、とは考えない方がよいでしょう。
副業の年末調整で私が重要だと考える3つのこと
副業に関する税金の情報を調べていると、どうしても「20万円以下なら大丈夫」という数字に目が向きがちです。
しかし、私が大切だと考えるのは、金額そのものよりも、その数字が何の手続きに使われるのかを理解することです。
20万円を「副業してよい上限」と考えない
20万円という金額は、一定の給与所得者が所得税の確定申告を省略できるかどうかを判断する基準の一つです。
副業をしてよい金額の上限ではありません。
例えば、副業による所得が20万円を超えたからといって、そのことだけで副業が禁止されたり、収入の全額を税金として納めたりするわけではありません。
逆に、所得が20万円以下だから、会社の就業規則や住民税の手続きを無視してよいわけでもありません。
この区別を知らないと、必要以上に副業を避けてしまったり、反対に申告漏れが生じたりする可能性があります。
私は、20万円という数字を副業の目標や制限にするより、申告義務を確認するための目安として扱う方がよいと考えます。
年末調整は「会社にバレないための手続き」ではない
「年末調整で副業がバレないようにするには?」という疑問を持つ方もいるでしょう。
ただ、年末調整は本来、給与に対する所得税を正しく精算するためのものです。
副業を隠すことを目的に、所得金額を実際より少なく申告するのは適切ではありません。
また、住民税を普通徴収にできた場合でも、勤務先の就業規則に関する問題が解消されるわけではありません。
会社に副業を届け出る必要がある場合は、その規定も確認しておきたいところです。
在宅副業にはブログ、Webライティング、動画制作などの選択肢がありますが、どの方法にも契約条件や所得区分、作業時間などの違いがあります。
会社に知られにくいかどうかだけで判断するのではなく、本業と両立できる内容かどうかも重要だと思います。
税金の準備は副業を始めた時点から考える
年末になってから1年間の売上や経費を整理するのは、忙しい会社員にとって負担になりやすい作業です。
仕事が終わり、家事も一段落した夜に、過去の入金履歴や領収書をまとめて確認するのは大変ですよね。
そこで私がすすめたいのは、副業を選ぶ段階から、税金の記録に必要な作業も比較することです。
例えば、副業の選び方を次の3つの観点で整理してみます。
| 判断すること | 確認したい内容 |
|---|---|
| お金の流れ | 報酬がどのように支払われるか |
| 記録の負担 | 売上・経費・請求書を管理する必要があるか |
| 税金の扱い | 給与所得か、雑所得・事業所得などか |
これは、収入の多さだけで副業を比較する方法とは少し違います。
例えば、同じ在宅ワークでも、雇用契約で給与を受け取る仕事と、業務委託で報酬を受け取る仕事では、税金の扱いが変わります。
平日の夜に少しずつ副業へ取り組みたい人ほど、収入の可能性と同時に、事務作業の負担も見ておくと判断しやすくなるでしょう。
私は、今後も副業に関する情報を整理するときには、「どれくらい稼げそうか」だけでなく、「どんな記録や手続きが必要か」を重視したいと考えています。
副業の収入を増やすことと、必要な手続きを正しく行うことは、どちらか一方を選ぶ話ではありません。
両方を無理のない形で続けられることが、長く副業に取り組むための土台になると思います。
まとめ:副業20万円以下でも年末調整は原則必要
副業収入が20万円以下でも、本業の年末調整が不要になるわけではありません。
年末調整は本業の給与に関する手続きであり、所得税の確定申告や住民税申告とは役割が異なります。
給与以外の副業所得が20万円以下なら、一定の条件で所得税の確定申告を省略できますが、住民税の申告が必要になることがあります。
また、年末調整書類には副業を含めた合計所得金額の見積額が関係する場合もあるため、正確な記載が重要です。
まずは自分の副業が給与所得なのか、それ以外の所得なのかを確認し、年間の収入と経費を整理するところから始めてみてください。
税金の手続きは国税庁と住所地の自治体の公式情報を確認しながら進めれば、判断する順番が見えてきます。
よくある質問
副業が20万円以下なら会社の年末調整を受けなくてもいい?
いいえ。副業が20万円以下でも、本業の会社で年末調整の対象になる人は、原則として通常どおり年末調整を受けます。
20万円以下の申告不要制度は、一定の条件を満たす場合の所得税の確定申告に関するものです。
副業が20万円以上になったら年末調整はどうなる?
本業の年末調整は、原則として通常どおり行われます。
副業が給与以外の所得で、その合計が20万円を超える場合は、一定の例外を除き、所得税の確定申告が必要です。
副業がアルバイトなどの給与の場合は、年末調整されていない給与収入などをもとに判断します。
副業が20万円以下なら年末調整で会社にバレない?
バレないとは断定できません。
基礎控除申告書などの所得見積額や、翌年度の住民税額の変化などから、勤務先が給与以外の所得に気づく可能性があります。
ただし、それだけで副業の具体的な内容まで分かるとは限りません。
年末調整書類は正しく記載し、住民税の徴収方法や勤務先の就業規則も確認しましょう。
副業の税金について整理できたら、次は「どんな副業なら自分の生活に取り入れられるか」を考えてみませんか。
仕事や家事で忙しいと、新しい副業を調べる時間も限られますよね。
いきなり有料教材を購入するのではなく、無料で学べる範囲から比較する方法もあります。
「副業アカデミー ゼロアカ」は、アフィリエイト・転売・投資などの講義動画100本以上を無料で公開すると案内している、副業学習サービスです。
学習することで収入が保証されるものではありませんが、興味のある分野を調べる入り口として活用できます。
副業の税務手続きは公的機関の情報で確認し、学習サービスは自分に合った副業を考えるために利用するのがおすすめです。
無料公開の内容や期間など、最新の条件は登録ページで確認してください。
⇒ ゼロアカ|無料講義から副業を考える
tama(たま)
個人事業主として副業を継続実践する、在宅副業の情報の案内人。
知ってる?無料でも使える最新AIの『Muse』Museって、ただのAIチャットじゃないんだよね。
調べものはもちろん、メールや予定の整理まで、あなたの代わりに動いてくれるの。しかも、あなたがいない間もちゃんと進めてくれるから、気づいたら「もう手放せない!」ってなるやつ。
まだ使ってないなら、これは本気でおすすめ。とりあえず試してみてほしいな。
招待コードの使い方も、めっちゃ簡単だよ
1. muse.ai/join から参加する
2. 参加してから48時間以内に、[設定]でコードを入れるだけコード:P14073
このコードを使うと、私たち両方に10億のMuseトークンがもらえるよ。お得だから、忘れないうちにね。