※本記事はプロモーションを含みます
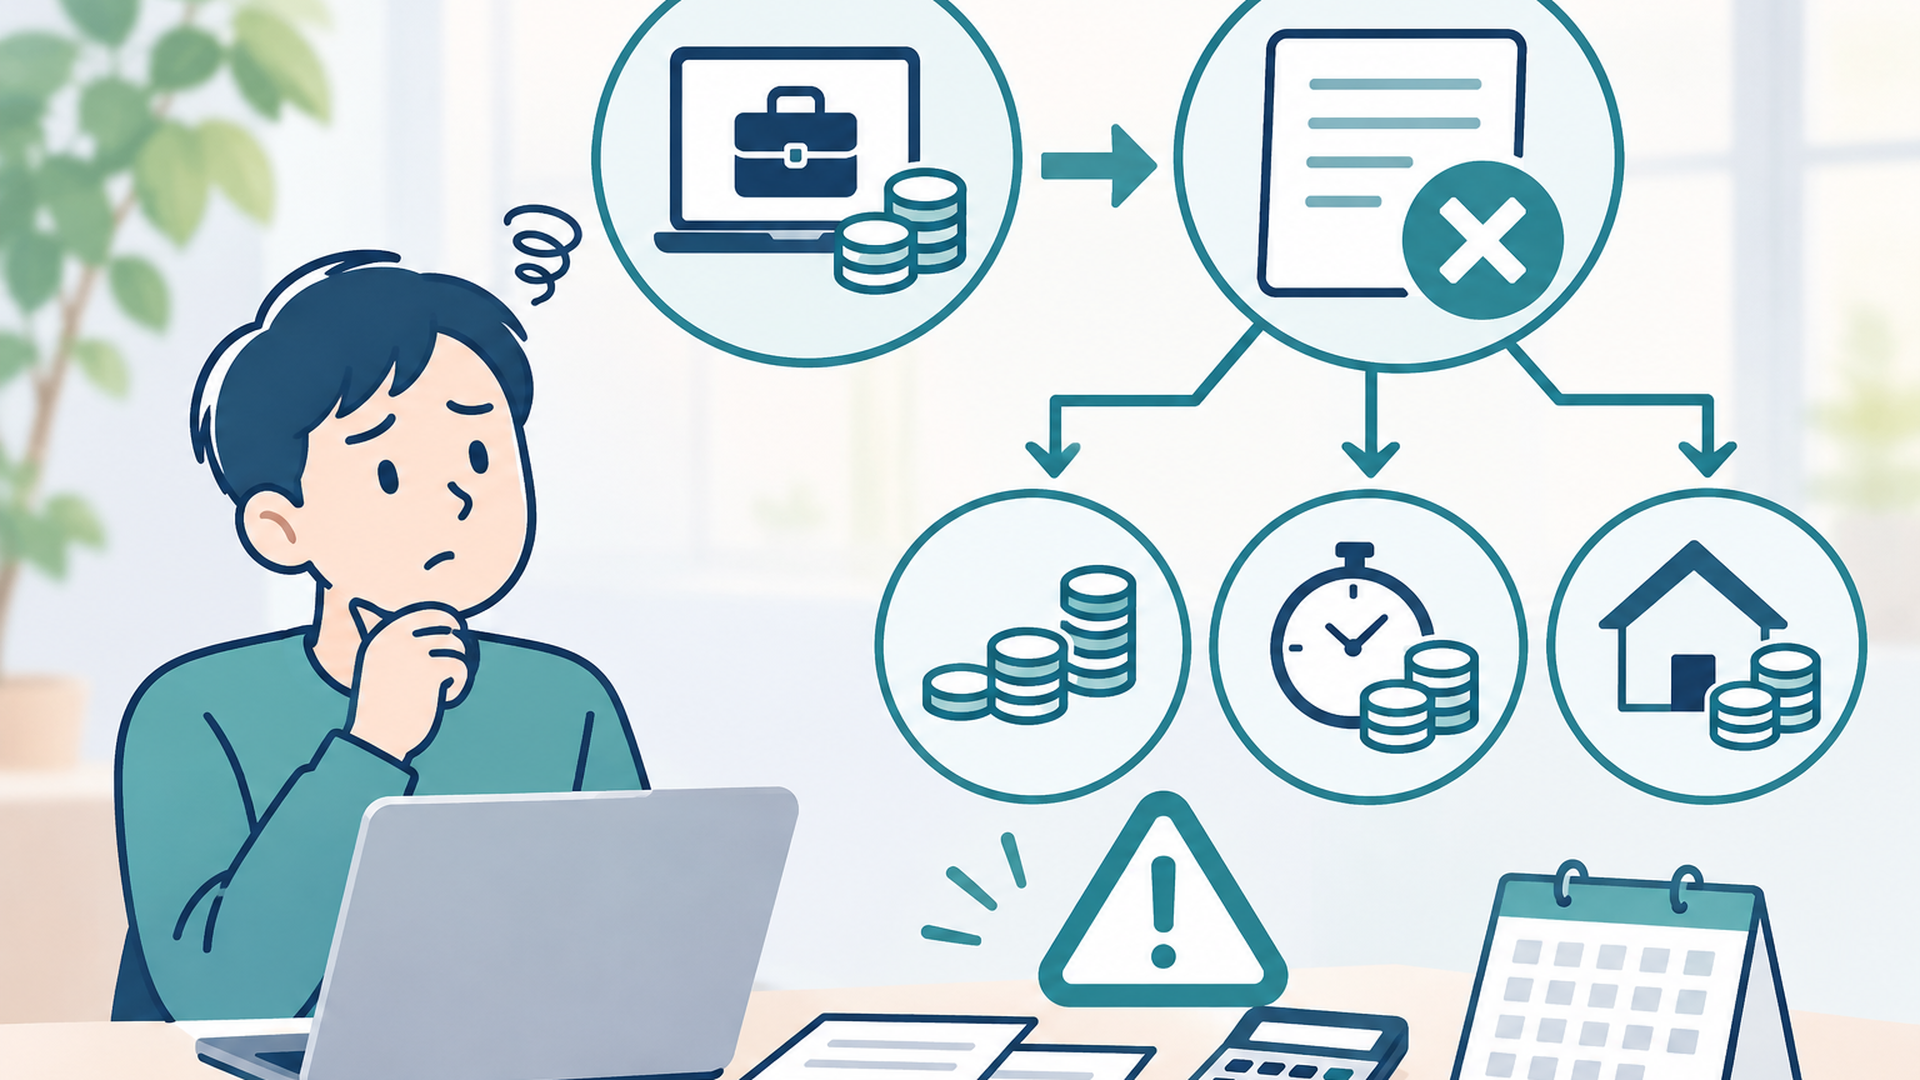
副業先で年末調整をしなくても、通常は問題ありません。ただし、必要な確定申告や住民税の申告まで放置すると、追加の税金が発生する場合があります。
大切なのは、「副業先で年末調整をしないこと」と「必要な税金の申告をしないこと」は別の問題だと理解することです。
この記事では、2026年分の税金を中心に、申告しなかった場合のリスク、20万円の判断基準、期限を過ぎたときの対処法を整理します。
副業の年末調整をしないとどうなる?まず知っておきたい結論
副業先で年末調整を受けていないだけなら、それ自体がペナルティの対象になるわけではありません。
会社員の場合、年末調整は原則として本業の勤務先で行われます。副業の所得については、必要に応じて本人が確定申告などを行います。
副業先で年末調整をしないのは普通のこと
そもそも年末調整とは、毎月の給与から天引きされた所得税と、年間の給与に対して本来納める税額との差額を精算する仕組みです。
国税庁の「No.2520 2か所以上から給与をもらっている人の源泉徴収」では、主な給与と、それ以外の勤務先から受け取る給与を区別しています。
一般的な会社員が本業と副業のアルバイトを掛け持ちしている場合、通常は本業の勤務先に「給与所得者の扶養控除等申告書」を提出します。
本業の給与には原則として「甲欄」、副業先の給与には「乙欄」という源泉徴収税額表の区分が使われます。
乙欄の給与は、原則として副業先で年末調整されません。必要な場合は、本人が確定申告で税金を精算します。
また、ブログ運営や業務委託などで得た収入は、そもそも給与ではありません。こうした収入も年末調整の対象外です。
つまり、副業先から年末調整の書類を渡されなかったとしても、すぐに手続き漏れだと判断する必要はありません。
放置してよい場合と、対応が必要な場合
違いを整理すると、次のようになります。
| 状況 | 放置した場合 | 必要な対応 |
|---|---|---|
| 本業で年末調整を受け、副業先では受けていない | 通常は問題なし | 副業の申告義務を確認 |
| 副業の所得などが20万円以下 | 条件を満たせば所得税の確定申告は不要 | 住民税の申告要否を確認 |
| 副業の所得などが20万円超 | 確定申告が必要になる場合が多い | 翌年に確定申告 |
| 確定申告が必要なのに期限を過ぎた | 加算税や延滞税が発生する場合あり | 速やかに期限後申告 |
| 住民税の申告が必要なのに未申告 | 後日課税や所得確認への影響の可能性 | 市区町村に申告・相談 |
ここで注意したいのは、20万円という金額が、すべての会社員に共通する単純な基準ではないことです。
給与を複数の会社から受け取る場合と、業務委託で報酬を受け取る場合では、計算方法が異なります。
また、本業の年間給与収入が2,000万円を超える人などは、別の理由で確定申告が必要になる場合があります。
まずは副業の種類を確認することが、余計な申告漏れを防ぐ第一歩です。
年末調整や確定申告のことを調べていると、副業そのものも難しく感じてしまいますよね。
これから在宅副業を始めるなら、税金の仕組みを確認すると同時に、どのような働き方があるのかを無料で学んでおく方法もあります。
「副業アカデミー ゼロアカ」は、アフィリエイトや転売、投資などの副業に関する講義動画を100本以上無料公開すると案内している学習サービスです。
税務相談や申告代行のサービスではありませんが、副業の選択肢を整理したい方には情報収集の入り口になります。
公開内容や無料条件は、登録前に最新の案内を確認してください。
⇒ ゼロアカ|無料の副業講義を確認する
副業の確定申告をしないとどうなる?放置する3つのリスク
副業の税金で注意したいのは、年末調整されなかったことではなく、申告する義務があるのに、そのままにしてしまうことです。
国税庁の「No.2024 確定申告を忘れたとき」では、期限後申告や納税の遅れによって、追加の負担が発生する場合があると説明されています。
特に確認したいのは、無申告加算税、延滞税、住民税の未申告による影響です。
リスク1:無申告加算税がかかる可能性がある
無申告加算税とは、確定申告が必要なのに、期限までに申告しなかった場合に課されることがある税金です。
本来納める所得税とは別に発生するため、放置するほど負担が大きくなる可能性があります。
国税庁が2026年4月1日現在の法令等に基づいて案内している主な割合は、次のとおりです。
| 申告したタイミング | 無申告加算税の主な割合 |
|---|---|
| 税務調査の事前通知より前に自主的に申告 | 5% |
| 事前通知後、調査による決定を予知する前に申告 | 10%〜25% |
| 調査後の申告や税務署による決定 | 15%〜30% |
割合は納付すべき税額の区分によって異なり、過去の無申告や帳簿の状況などによって加重される場合もあります。
例えば、税務調査の事前通知より前に自主的に期限後申告を行った場合、基本となる無申告加算税の割合は5%です。
ただし、実際に課される金額は、税額や端数処理、免除要件などによって変わります。
なお、申告期限から1か月以内に自主的に申告し、税金を法定納期限までに納めているなど、一定の条件をすべて満たす場合は、無申告加算税がかからないこともあります。
「期限を過ぎたから、もう申告しても同じ」という考え方は正しくありません。
気づいた段階で対応することには、税負担の面でも意味があります。
リスク2:納税が遅れると延滞税が発生する場合がある
延滞税は、納めるべき税金を期限までに納付しなかった場合に、遅れた日数に応じて計算されるものです。
無申告加算税とは別の仕組みなので、両方が発生するケースもあります。
国税庁の「No.9205 延滞税について」によると、2026年中の延滞税の割合は、主に次のとおりです。
- 納期限の翌日から原則2か月まで:年2.8%
- それ以降の期間:年9.1%
これは2026年中の期間に適用される割合です。
2026年分の所得税を2027年に納める際は、その時点で適用される割合を確認する必要があります。
また、期限後申告をした場合、原則として申告書を提出した日が納期限になります。
その日に納付しても、本来の法定納期限から納付日までの延滞税が発生する場合があります。
つまり、申告書を提出するだけでなく、納税まで対応することが大切です。
ただし、延滞税には計算上の特例や端数処理などがあり、遅れた人全員に必ず納付額が発生するわけではありません。
税額を自分だけで判断しにくい場合は、税務署の案内を確認してください。
リスク3:住民税の申告漏れで後から課税されることがある
副業の所得が20万円以下でも、注意したいのが住民税です。
所得税の確定申告にある20万円以下の申告不要制度は、そのまま住民税に適用されるわけではありません。
例えば、仙台市は2026年1月20日更新の公式FAQで、給与所得者に20万円以下の給与以外の所得がある場合、市県民税の申告が必要だと案内しています。
一方、給与の副業などでは、自治体に給与支払報告書が提出されているかによって申告の取り扱いが異なる場合があります。
住民税の申告が必要なのに提出しなかった場合、自治体の調査によって所得が確認され、後から課税される可能性があります。
また、世田谷区は、所得の申告がないことで各種給付金や国民健康保険料などの算定に影響が生じる場合があると案内しています。
所得が正しく確認できないと、税金だけでなく行政手続きにも支障が出る可能性があるのです。
地方税法第317条の5では、正当な理由なく申告書を提出しない人について、自治体が条例で10万円以下の過料を定められる仕組みもあります。
ただし、すべての未申告者に一律で10万円が課されるという意味ではありません。
住民税の申告を忘れていた場合は、お住まいの市区町村の税務担当窓口に相談しましょう。
副業って、時間が足りないのが一番つらいよね。
Museは、調べものやメール整理、資料づくりまで、あなたの代わりに進めてくれるパーソナルAIエージェント。本業の合間でも、寝てる間でも動いてくれるから、副業の時間がぐっと増えるよ。
限定特典(10億トークン獲得)
紹介コード:P14073
※参加後48時間以内に[設定]から入力すると、あなたと私の両方に付与されます!
副業が20万円以下なら年末調整しなくても大丈夫?
一定の条件を満たす会社員なら、副業に関する所得などが年間20万円以下の場合、所得税の確定申告をしなくてよいことがあります。
ただし、20万円の数え方は、副業が給与か給与以外かで異なります。
ここを間違えると、本当は確定申告が必要なのに不要だと思い込んでしまう可能性があります。
アルバイトと業務委託では20万円の数え方が違う
国税庁の「No.1900 給与所得者で確定申告が必要な人」では、給与を2か所以上から受け取る場合、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計を基準にしています。
一方、給与以外の副業では、原則として収入から必要経費を差し引いた所得を使います。
| 副業の種類 | 20万円判定で確認する金額 | 例 |
|---|---|---|
| アルバイト・パート | 年末調整されなかった給与の額面収入 | 給与25万円 |
| 業務委託・フリーランス | 収入から必要経費を差し引いた所得 | 売上35万円・経費18万円なら所得17万円 |
| ブログ・アフィリエイト | 収入から必要経費を差し引いた所得 | 報酬と必要経費を集計 |
| 複数の副業を掛け持ち | 対象になる給与収入や給与以外の所得を合算 | それぞれの金額を確認 |
ここで使った金額は、判断方法を説明するための仮の例です。
例えば、本業で年末調整を受けている会社員が、副業のアルバイトで年間25万円の給与を受け取ったとします。
ほかに特別な事情がなければ、年末調整されなかった給与収入が20万円を超えるため、原則として確定申告が必要になります。
一方、業務委託で35万円の売上があり、その収入を得るための必要経費が18万円だった場合、所得は17万円です。
このケースでは、ほかの条件も満たせば、所得税の確定申告が不要になる場合があります。
なお、給与収入と所得控除などの状況によっては、20万円を超えていても申告不要となる例外があります。
逆に、本業の給与収入が2,000万円を超える場合などは、副業が少額でも確定申告が必要になることがあります。
20万円という数字だけを見ず、自分の給与状況と副業の種類を合わせて判断することが重要です。
副業が複数ある場合は合算して考える
在宅副業では、1つの方法だけでなく、複数の収入源を持つことも考えられます。
例えば、ブログの報酬、楽天ROOMの紹介料、業務委託の報酬などです。
これらが給与以外の課税対象となる所得である場合、原則としてそれぞれの所得を合算して判定します。
仮に、ある副業の所得が10万円、別の副業の所得が15万円なら、合計25万円です。
「どちらも単独では20万円以下だから申告不要」と判断することはできません。
また、フリマアプリでの販売も、販売する品物や取引の実態によって課税関係が変わります。
国税庁は、通常の生活で使用していた衣服や家具など、生活用動産の譲渡による所得については、原則として非課税と案内しています。
そのため、自宅の不用品を売却した金額を、すべて副業の課税所得として数えるわけではありません。
仕入れて販売する活動と、家庭で使っていた物を手放す行為は分けて考える必要があります。
20万円以下でも確定申告する場合は副業分も含める
もう1つ見落としやすいのが、医療費控除や住宅ローン控除などを受けるために確定申告するケースです。
副業の所得が20万円以下で、普段なら所得税の確定申告が不要な人でも、別の理由で確定申告を行う場合には、原則としてその副業所得も申告に含めます。
例えば、副業所得が15万円あり、医療費控除を受けるために確定申告する場合です。
医療費控除だけを申告して、副業分を計算から外してよいわけではありません。
また、副業先で源泉徴収された税金があれば、確定申告によって還付される可能性もあります。
ただし、本業と副業の所得を合わせて計算した結果、追加納税になることもあります。
申告すれば必ず税金が戻るとは限らないため、事前に試算しておくと判断しやすくなります。
副業の所得を計算するときは、売上だけでなく経費や働き方も整理する必要があります。
とはいえ、仕事や家事の合間に副業の情報まで調べるのは大変ですよね。
副業の選び方を学ぶ方法として、「副業アカデミー ゼロアカ」の無料講義があります。
アフィリエイト、転売、投資など、複数の副業について基礎から学べる講義動画が100本以上あると案内されています。
税金の計算や申告の代わりにはなりませんが、新しい副業を検討するときに、仕組みや取り組み方を比較する参考になります。
無料公開の対象や条件は、最新の登録ページで確認してください。
⇒ ゼロアカ|副業の基礎を無料で学ぶ
副業の年末調整や確定申告を忘れたら?今からできる対処法
副業の申告漏れに気づいた場合は、どの年の所得について、何の手続きが抜けているのかを確認することから始めましょう。
年末調整の書類を出していない場合と、確定申告の期限を過ぎた場合では、対応が異なります。
1. 本業と副業の収入を整理する
最初に、副業で受け取ったお金の種類と金額を確認します。
準備する資料は、副業の内容によって異なります。
- 本業の源泉徴収票
- 副業がアルバイトなら、副業先の源泉徴収票
- 業務委託なら、報酬の明細や入金記録
- 必要経費の領収書や支払い記録
- 申告する控除に関係する証明書
業務委託などでは、収入と経費を分けて集計します。
経費として認められるのは、原則として収入を得るために必要な支出です。
自宅の通信費など、私生活でも使用するものについては、事業に使用した割合を合理的に区分する必要があります。
また、給与を受け取っている副業先から源泉徴収票が届かない場合は、まず勤務先に交付を依頼してください。
交付してもらえないときは、税務署に「源泉徴収票不交付の届出書」を提出する制度もあります。
2. 2026年分は2027年の確定申告に備える
2026年11月15日現在、2026年分の所得税の確定申告期限はまだ到来していません。
国税庁が公表している2026年分(令和8年分)の確定申告期間は、次のとおりです。
- 申告受付開始:2027年2月16日(火)
- 申告・納付期限:2027年3月15日(月)
そのため、今年の副業については、今から年間の収入や経費を整理しておくことができます。
年末調整の書類を勤務先へ提出する時期と、確定申告を行う時期は異なります。
本業では通常どおり年末調整を受け、必要に応じて翌年に確定申告をする流れです。
なお、年末調整で使う基礎控除申告書などには、本人の年間合計所得金額の見積額を記載する欄があります。
業務委託などによる給与以外の所得も、該当する欄の計算に含める必要があります。
ここでの所得見積額の記入と、翌年の確定申告は別の手続きです。
年末調整の際に副業所得を記入したからといって、必要な確定申告が自動的に完了するわけではありません。
3. 過去の確定申告を忘れていたら期限後申告をする
2025年分以前の所得について、確定申告が必要だったのに申告していない場合は、できるだけ早く期限後申告を検討してください。
国税庁の「確定申告書等作成コーナー」では、対象年分に対応した申告書を作成できます。
必要な数字を入力して税額を計算し、対応する方法で提出します。
税務署からの調査の事前通知を受ける前に自主的に申告した場合は、無申告加算税の割合が原則5%となります。
ただし、一定の条件を満たせば無申告加算税がかからないこともあり、税額によって実際の負担は変わります。
期限後申告で納める税金がある場合は、原則として申告書の提出日に納付する必要があります。
納付が難しい事情がある場合も、そのまま放置せず、税務署へ相談することが大切です。
4. 税金を納めすぎた場合は還付申告を確認する
副業の給与から所得税が天引きされていた場合など、実際の年間税額を計算すると納めすぎになっている可能性があります。
国税庁の「No.2030 還付申告」では、確定申告の義務がない人でも、納めすぎた所得税について還付申告ができると案内しています。
通常の還付申告は、対象となる年の翌年1月1日から5年間提出できます。
例えば、2025年分について一般的な還付申告を行う場合、2026年1月1日から2030年12月31日までが提出できる期間です。
ただし、青色申告特別控除など、法定申告期限までの提出が条件となる制度もあります。
また、還付申告で計算するのは、対象となる年間所得全体の税額です。
副業先で天引きされた所得税だけを取り出して、必ず全額返してもらえるという仕組みではありません。
副業の住民税を申告しないとどうなる?会社への通知にも注意
所得税の確定申告が不要でも、住民税の手続きは別に確認する必要があります。
また、住民税は、本業の勤務先に副業の存在が伝わる可能性とも関係しています。
住民税には所得税の20万円ルールがない
住民税の申告は、原則としてその年の1月1日に住所がある市区町村に対して行います。
例えば、給与以外の副業所得が少額でも、所得税の確定申告をしない場合には住民税の申告が必要になることがあります。
ただし、すべての副業収入について、必ず別途住民税申告書を提出するわけではありません。
所得税の確定申告を行った場合は、通常、改めて住民税の申告をする必要はありません。
また、給与支払報告書が自治体へ提出されている場合など、住民税申告が不要となる条件もあります。
申告が必要か迷ったときは、「副業の所得が20万円以下ですが、住民税の申告が必要ですか」と自治体の税務担当窓口に確認すると話が進めやすくなります。
住民税の申告期限は原則として翌年3月15日で、休日の場合は扱いが変わります。
期限を過ぎても申告できるため、未申告に気づいた場合は早めに相談してください。
副業の住民税が本業の会社に伝わることはある?
副業によって住民税が増えると、本業の勤務先が税額の変化に気づく可能性があります。
会社員の住民税は、通常、勤務先が給与から天引きする「特別徴収」という方法で納めています。
副業の所得も住民税の計算に反映されるため、翌年度の住民税額が変わる場合があります。
給与以外の副業所得については、確定申告書の住民税に関する欄で「自分で納付」を選択できる場合があります。
これは「普通徴収」と呼ばれる納付方法で、本人が納付書などを使って住民税を納める仕組みです。
ただし、普通徴収を希望しても、副業が本業の勤務先に知られないと保証されるわけではありません。
特に、副業もアルバイトなどの給与所得である場合は、原則として本業の給与と合わせて特別徴収されることがあります。
また、自治体の取り扱いや本人の所得状況によっても判断が変わります。
副業を勤務先に知られたくないという理由で、申告すべき所得を記載しないことは避けてください。
就業規則で副業の届出が求められている場合もあるため、税金の手続きとは分けて確認する必要があります。
副業の申告漏れを防ぐには?私が考える無理のない管理方法
私が特に大切だと考えるのは、副業で収入が発生してから税金を調べ始めるのではなく、「収入を記録すること」を副業の作業の一部として考えることです。
私は個人事業主として本業を続けながら、ブログアフィリエイトや楽天ROOMなどの副業にも継続して取り組んでいます。
ただし、ここで紹介する管理方法は、特定のサービスで私が実際に行った操作や成果を示すものではありません。
仕事や家事で忙しい方でも取り入れやすいよう、税務上必要になる確認項目を整理したものです。
副業を続けるほど「売上」と「所得」の区別が重要になる
在宅副業には、毎月同じ金額が振り込まれるとは限らないものがあります。
アフィリエイト報酬や業務委託の報酬などは、案件の状況や成果によって収入が変わる場合があります。
さらに、支払いを受けた時点と、税務上の収入を計上する時点が一致するとは限りません。
そのため、銀行口座への入金額だけを集計しても、年間所得を正しく把握できない場合があります。
私は、こうした副業ほど、収入を確認するときに次の情報をセットで残しておく方法が合理的だと考えています。
- どの副業で発生した収入なのか
- いつ、どの取引で発生した収入なのか
- 報酬の金額はいくらか
- 収入を得るために必要な経費はいくらか
- 源泉徴収された税金があるか
- 関連する明細書や領収書を保存しているか
記録方法は、ノートでも表計算ソフトでも構いません。
重要なのは、高機能なツールを使うことより、後から金額の根拠を確認できる状態にしておくことです。
税金のための「申告メモ」を1枚作っておく
忙しい会社員の方に向けて、私が提案したいのが、年末に確認する内容を1枚に集めた「申告メモ」です。
例えば、次のような項目を用意します。
| 確認項目 | 記録する内容 |
|---|---|
| 本業 | 年末調整の実施状況 |
| 副業の種類 | 給与・業務委託・その他 |
| 年間収入 | 副業ごとの合計 |
| 必要経費 | 給与以外の副業で認められる経費 |
| 源泉徴収 | 天引きされた所得税 |
| 所得税 | 確定申告の要否 |
| 住民税 | 申告の要否・提出状況 |
この表は、申告書そのものではありません。
税金の専門的な計算を簡単にする魔法の方法でもありませんが、確認すべき項目を見える形にすることで、見落としを減らす助けになります。
特に副業が複数ある場合は、報酬が発生するサービスごとに記録を分けると整理しやすくなります。
申告を忘れない仕組みは副業の種類を選ぶ段階から考えられる
副業を選ぶ際、収入の可能性や必要なスキルを比較する方は多いと思います。
そこに「お金の管理がどの程度必要か」という視点を加えてみませんか。
例えば、アルバイトであれば給与の源泉徴収票を使って収入を確認できます。
一方、業務委託では、報酬に加えて必要経費を記録し、所得を計算する作業が生じます。
ブログやアフィリエイトでも、収入の計上時期や経費の扱いを確認する必要があります。
これは、どの副業が優れているかという話ではありません。
働き方によって、求められる事務作業や税務管理が異なるということです。
私は、忙しい人ほど、副業の作業時間だけでなく、こうした管理に使う時間も含めて比較すると判断しやすくなると考えています。
税金の申告は、副業で収入を得ることとは切り離せない手続きです。
だからこそ、年末だけの大仕事にするのではなく、日々の小さな記録で負担を分散する考え方が役立ちます。
まとめ:副業の年末調整をしないこと自体は問題ではない
副業の年末調整をしないとどうなるのか、重要なポイントを整理します。
副業先で年末調整を受けないこと自体は、通常の取り扱いです。
本業で年末調整を受けたうえで、副業の種類と年間の金額に応じて、確定申告や住民税の申告が必要か確認します。
申告が必要なのに放置すると、無申告加算税や延滞税が発生する場合があります。
また、所得税の確定申告が不要でも、住民税の申告が必要になるケースがあります。
2026年分の所得税の確定申告期限は、2027年3月15日です。
今から副業の収入と経費を整理しておけば、申告が必要かどうかを判断しやすくなります。
過去の申告漏れに気づいた場合も、対応を先延ばしにせず、税務署や自治体の窓口で確認しましょう。
副業を始めるときは、収入を増やす方法だけでなく、得た収入を正しく管理する方法も一緒に考えておきたいですね。
よくある質問
副業先で年末調整をしてもらえないのは違法ですか?
通常は違法ではありません。
年末調整は原則として、扶養控除等申告書を提出した主たる勤務先で行われます。
副業先の給与は原則として年末調整の対象外で、業務委託などの報酬も年末調整されません。
副業の所得が20万円以下なら、何も申告しなくてよいですか?
必ずしもそうではありません。
一定の条件を満たせば所得税の確定申告は不要ですが、住民税の申告が必要な場合があります。
また、医療費控除などのために確定申告をする場合は、原則として20万円以下の副業所得も含めて申告します。
副業の確定申告を何年も忘れていた場合はどうすればよいですか?
まず、過去の年ごとに収入・経費・源泉徴収税額を整理してください。
申告義務があった場合は、できるだけ早く期限後申告を行います。
税務調査の事前通知前に自主的に申告することで、無申告加算税の負担が軽くなる場合があります。
過去の所得や控除の扱いが複雑な場合は、税務署や税理士に相談してください。
副業の年末調整や確定申告について整理できたら、次はこれからの副業をどう続けるか考えてみませんか。
「副業アカデミー ゼロアカ」は、アフィリエイトや転売、投資などに関する100本以上の講義動画を無料で公開すると案内している学習サービスです。
副業の仕組みを知りたい方や、有料教材を購入する前に情報を比較したい方は、学習先の候補として確認できます。
税務上の疑問は国税庁や自治体の公式情報で解決し、副業の学習は別の目的として活用すると整理しやすいでしょう。
登録前には、無料公開の範囲や最新の利用条件を確認してください。
⇒ ゼロアカ|これからの在宅副業を学ぶ
すきま時間の在宅副業ノート
tama(たま)
個人事業主として本業を続けながら、副業を継続して実践しています。忙しい毎日の中でも、自分に合う在宅副業を判断できるよう、必要な準備や費用、注意点を整理してお届けしています。
知ってる?無料でも使える最新AIの『Muse』Museって、ただのAIチャットじゃないんだよね。
調べものはもちろん、メールや予定の整理まで、あなたの代わりに動いてくれるの。しかも、あなたがいない間もちゃんと進めてくれるから、気づいたら「もう手放せない!」ってなるやつ。
まだ使ってないなら、これは本気でおすすめ。とりあえず試してみてほしいな。
招待コードの使い方も、めっちゃ簡単だよ
1. muse.ai/join から参加する
2. 参加してから48時間以内に、[設定]でコードを入れるだけコード:P14073
このコードを使うと、私たち両方に10億のMuseトークンがもらえるよ。お得だから、忘れないうちにね。